Aufwands Und Ertragskonsolidierung Beispiel
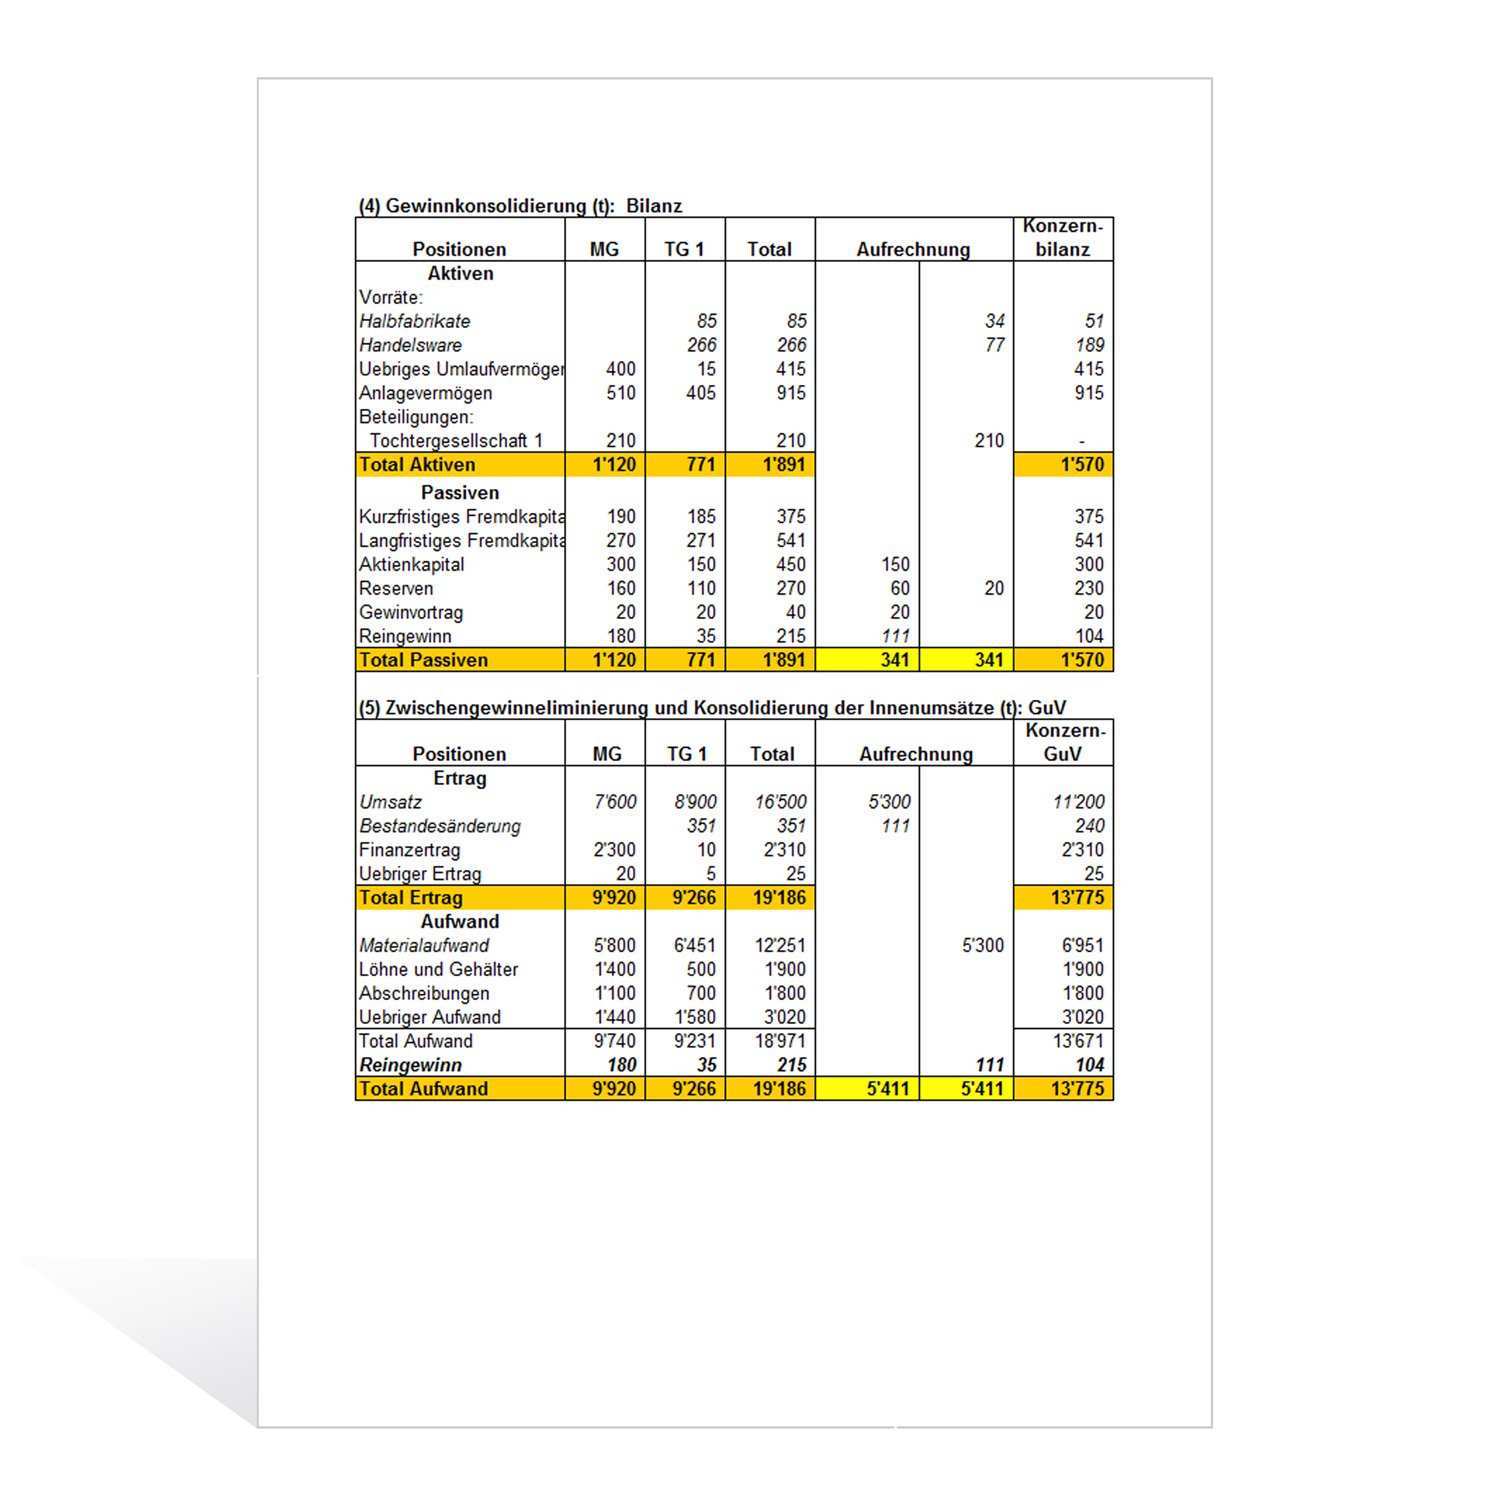


Beides muss im rahmen der aufwands und ertragskonsolidierung wieder weg gebucht werden denn nach der einheitstheorie kann nicht die eine betriebsstätte gegen eine andere erträge realisieren und die andere nicht aufwendungen haben.
Aufwands und ertragskonsolidierung beispiel. B hat die maschine mit 120 000 im anlagevermögen aktiviert und schreibt sie über 5 jahre linear ab. Handelsgesetzbuch 305 aufwands und ertragskonsolidierung 1 in der konzern gewinn und verlustrechnung sind 1. Wechselkursentwicklung fw zu dm. Beispiel zur ek veränderung.
So wird die konzern guv siehe hierzu auch guv bzw. Wären mutter und tochter ein einheitliches unternehmen würde es mietzahlung seitens der mutter nicht geben und die tochter hätte. Die mutter liefert ertrag bei ihr in höhe von 1 500 an die tochter aufwand bei marc gmbh in höhe von 1 500. Auf konzern ebene ist also nur der weiterverkauf der tochter an den absatzmarkt draußen ein ertrag in höhe von 2 000.
Konzernunternehmen ku a liefert an ku b eine maschine für 120 000 netto. Die mutter liefert ertrag bei ihr in höhe von 1 500 an die tochter aufwand bei marc gmbh in höhe von 1 500. Geschäftsführung und vertretung leicht erklärt. Fremdbezug oder eigenfertigung make or buy.
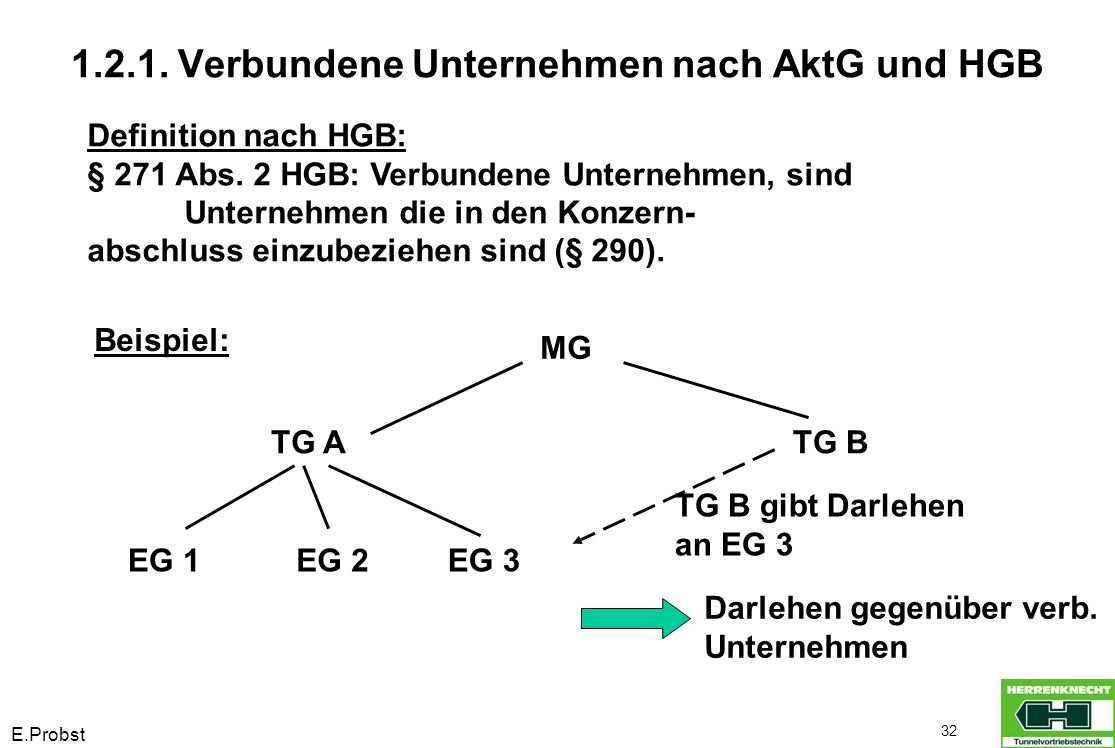
Konzernanhang und konzernlagebericht. Gewinn und verlustrechnung im unternehmerlexikon bereinigt. Die aufwands und ertragskonsolidierung nach 305 hgb eliminiert die konzerninternen aufwendungen und erträge die in den einzelabschlüssen der in den konzernabschluss einbezogenen unternehmen enthalten sind. Bei der aufwands und ertragskonsolidierung schließlich erfolgt die verrechnung von erträgen und aufwänden der tochtergesellschaften gegeneinander.
31 12 01 fw 1 0 dm 31 12 02 fw 2 0 dm. Beides muss im rahmen der guv konsolidierung wieder weg gebucht werden denn nach der einheitstheorie kann nicht die eine betriebsstätte gegen eine andere erträge realisieren und die andere nicht aufwendungen haben. Vorheriger artikel aufwands und ertragskonsolidierung in bwl leicht erklärt beispiel. Unternehmen beispiel aus dem konsolidierungskreis des konzerns erwirbt 25 der anteile eines zulieferunternehmens zum preis von 500 000 euro.
Aufwands und ertragskonsolidierung f. Bei den umsatzerlösen die erlöse aus lieferungen und leistungen zwischen den in den konzernabschluss einbezogenen unternehmen mit den auf sie entfallenden aufwendungen zu verrechnen. Aufwands und ertragskonsolidierung definition. Gliede rung von konzernbilanz und konzern guv j.
Die mutter hingegen hat einen aufwand in form der mietzahlungen.