Permanente Inventur Beispiel

Die permanente inventur am beispiel erklärt hier erhalten sie ein kurzes beispiel der vorgehensweise für die permanente inventur.
Permanente inventur beispiel. Richten sie ein menü für das mobile gerät ein. Sie wird häufig auch als rollende inventur bezeichnet. Der gesetzgeber schreibt kein bestimmtes inventurverfahren vor doch wenn man sich für die permanente inventur entschieden hat müssen bei der anwendung des verfahrens bestimmte voraussetzungen erfüllt werden. Die lagerbuchführung ist vom prinzip her eine permanente inventur.
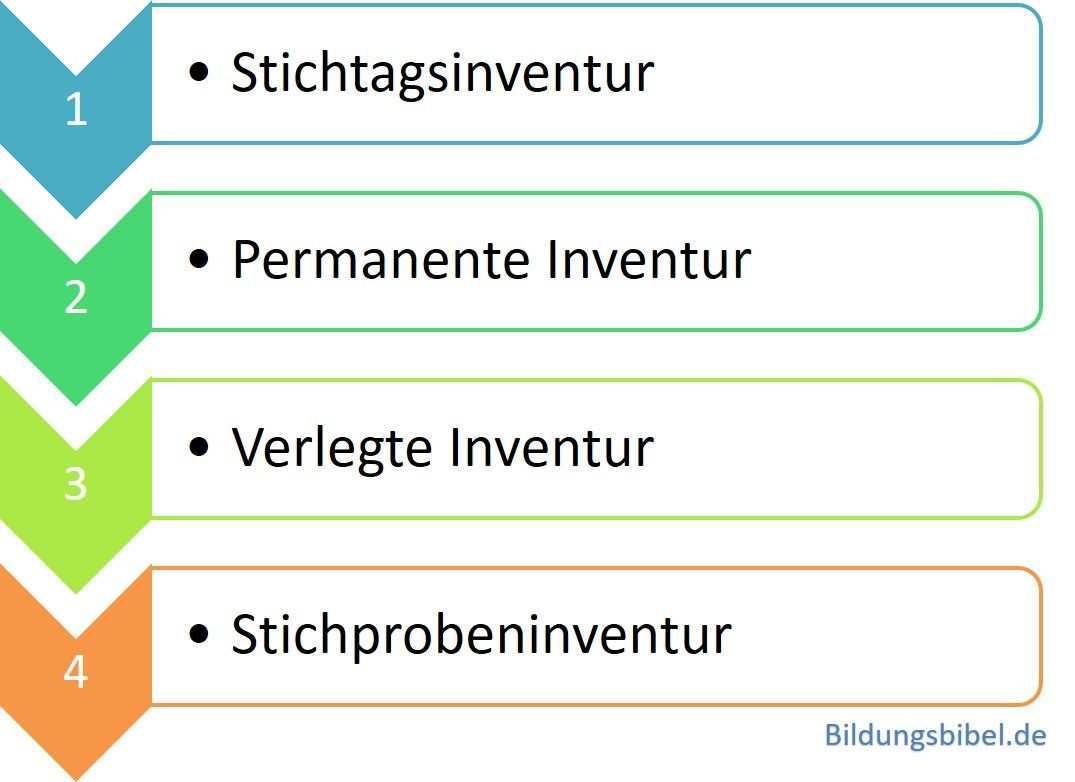
Zu diesen ver fahren zählt zum beispiel die mittelwertschätzung. Die permanente inventur ist eine form der effektiven inventur. 2 hgb im gegen satz zur stich proben in ven tur han delt es sich hier um eine totaler fas sung. Die anderen inventurarten sind die stichtagsinventur die verlegte inventur und die stichprobeninventur.
Permanente inventur die permanente inventur stellt eine weitere entlastung von der stichtagsaufname dar indem buchinventur und tatsächliche bestandsaufnahme miteinander kombiniert werden. Das durchführende unternehmen nimmt die bestände seiner waren dabei nicht körperlich an einem bestimmten tag stichtagsinventur sondern während des kompletten geschäftsjahres auf. Mit dieser inventurart wird das gesamte betriebliche vermögen festgestellt dass sich zählen wiegen oder messen lässt. Im gegensatz zur stichtagsinventur müssen dabei nicht alle waren gleichzeitig aufgenommen werden und die aufnahmezeiten sind sogar frei bestimmbar.
Während der sommermonate hat ein wintersportgeschäft zeit für jede ware eine exakte inventur durchzuführen. Inventur aus handels und aus steuerrechtlicher sicht. Voraussetzungen für die permanente inventur das führen eines lagerbuches sowie das vorhandensein aller unterlagen für die zu und abgänge sind die voraussetzungen für diese inventurmethode. Permanente inventur 241 abs.
Richten sie einen zykluszählungsplan für einen lagerortlagerplatz ein. Jede verbuchung der lagerbestände muss belegt werden. Solche probleme für eine permanente inventur könnten sich ergeben wenn es zum beispiel zu besonderen vorkommnissen bei der lagerhaltung oder in anderen bereichen des betriebes kommt die eine exakte fortschreibung zeitweilig in frage stellen. Hier finden sie einen überblick über die vier inventurarten.
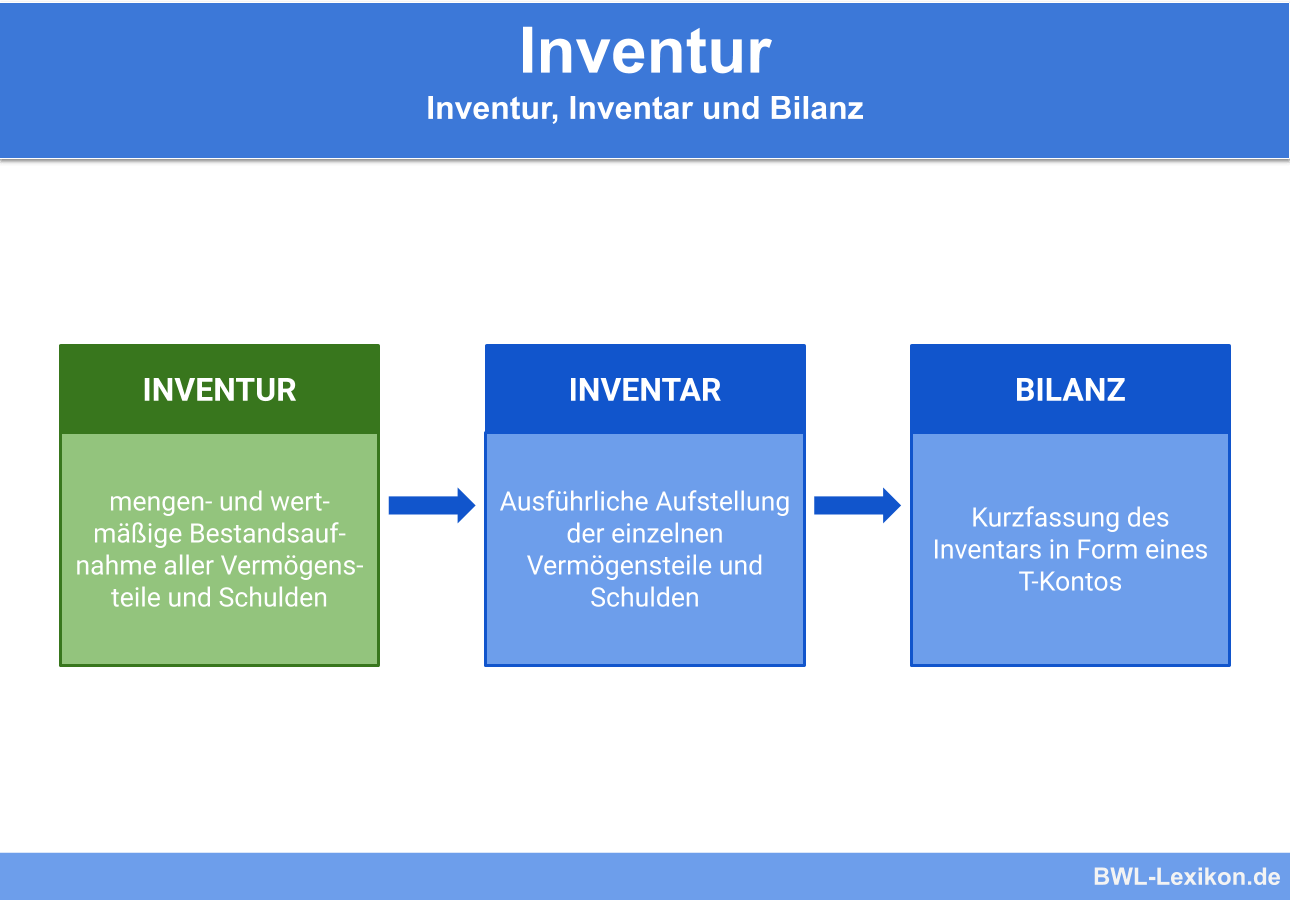
Zudem muss mindestens einmal im jahr eine körperliche inventur durchgeführt werden bei dem der soll bestand mit dem ist bestand verglichen wird. Ein einzelhändler zählt sämtliche waren der optiker die fassungen gläser und sonstiges zubehör und der computerhändler seinen gesamten lagerbestand. Die permanente inventur ist eine von vier formen der inventur. Am bilanzstichtag werden die so aufgeführten bestände dann in das inventar übernommen.
Die permanente inventur kann zum beispiel mit scannerkassen im handelsbetrieb.