Kostenstellenrechnung Beispiel Mit Loesung

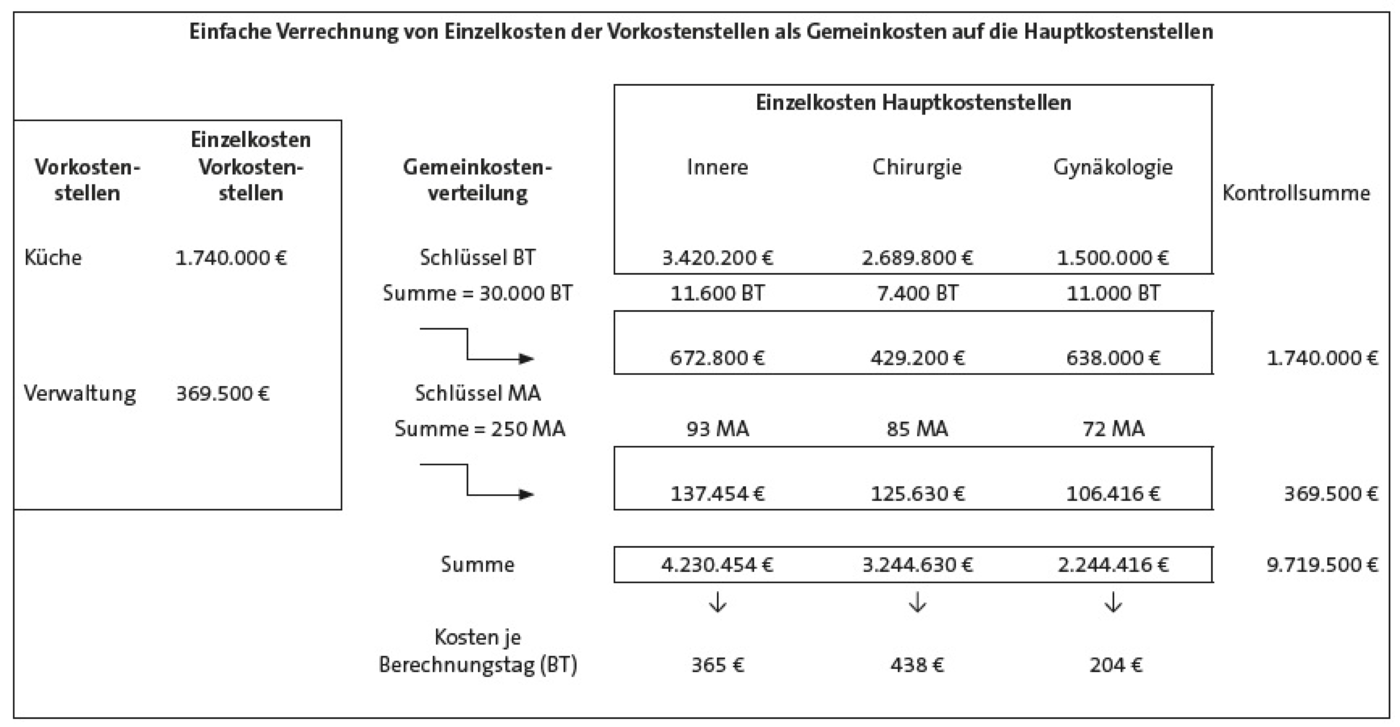
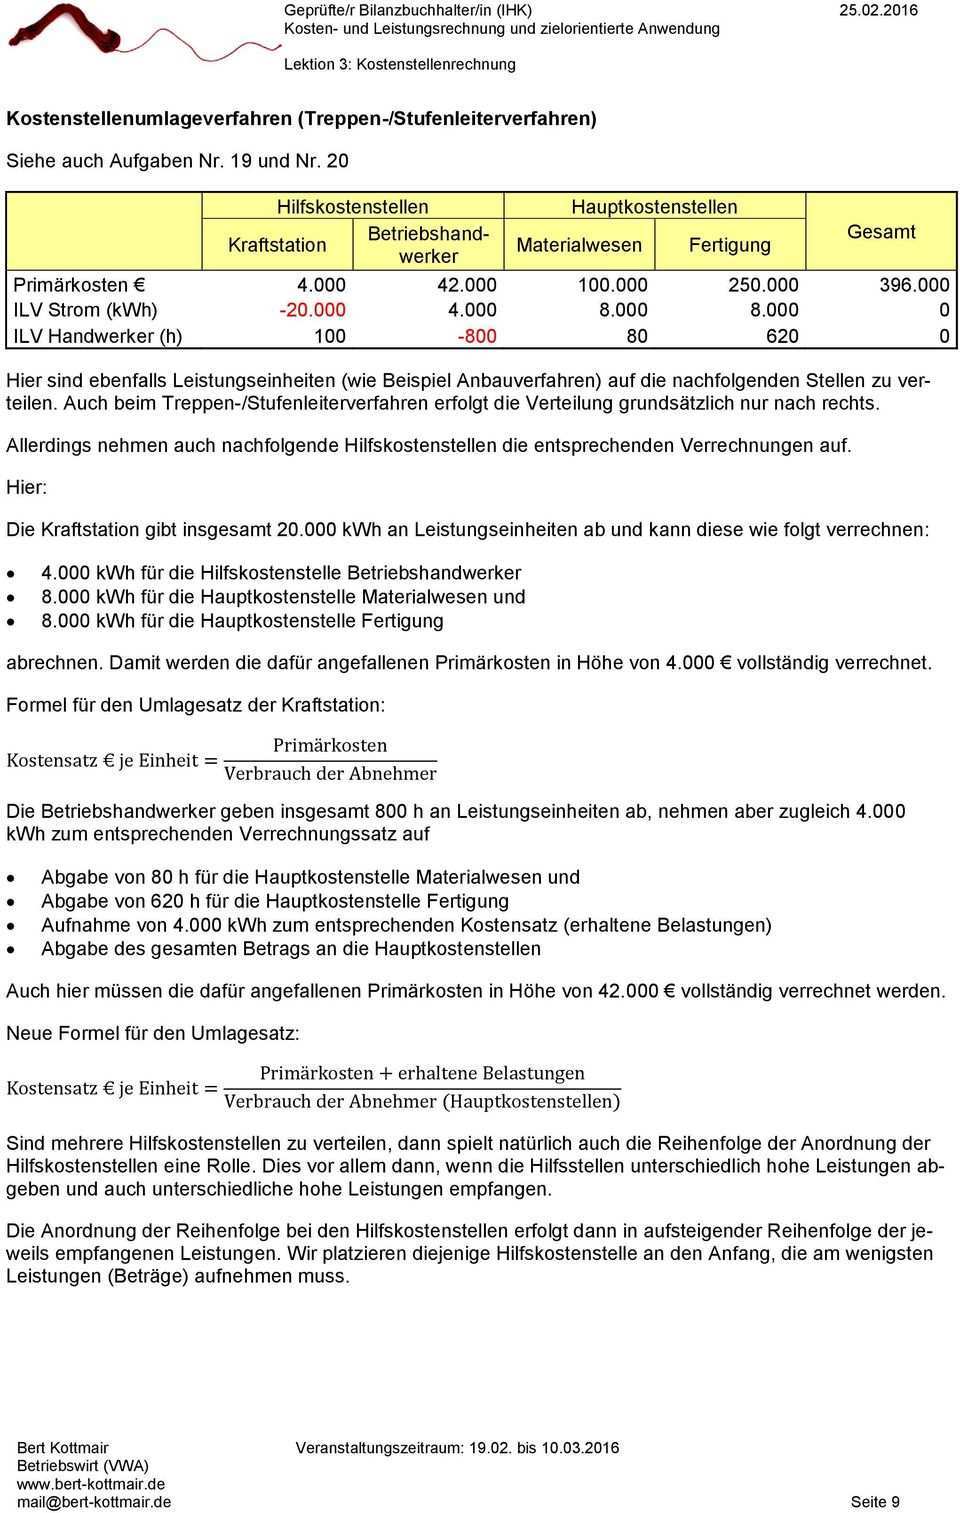
Um die endkosten berechnen zu können brauchen wir zuerst die summe der primär und sekundärkosten der kostenstellen.
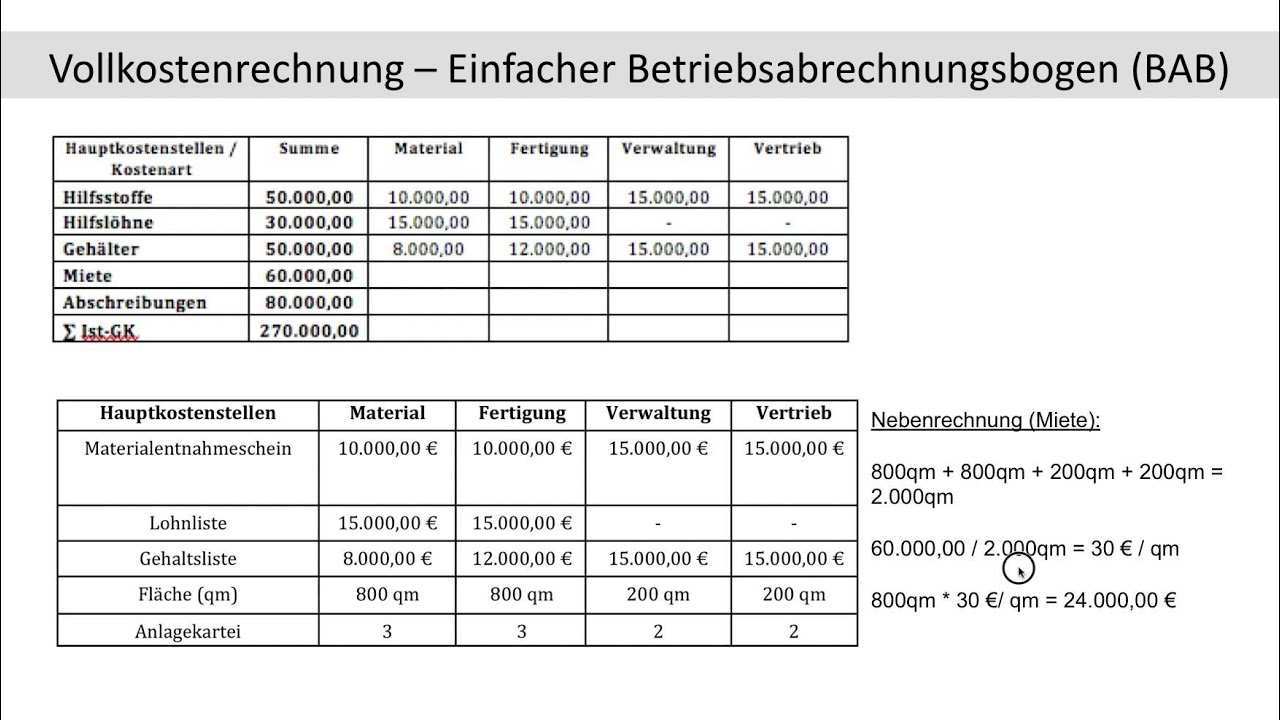
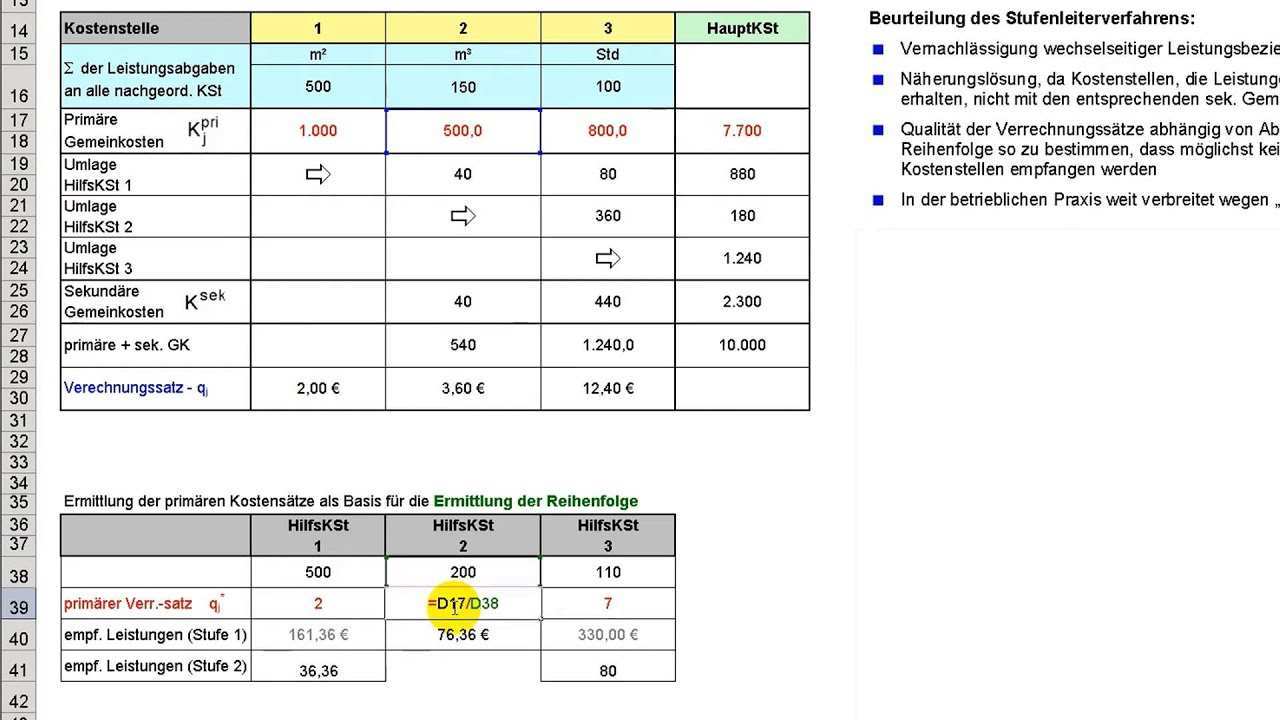
Kostenstellenrechnung beispiel mit loesung. Durchführung der kostenstellenrechnung mittels bab. 137 000 100. Das stufenleiterverfahren ist eine form der kostenverteilung die verwendet wird um nicht direkt zuordenbare kosten sogenannte sekundäre kosten auf die einzelnen hauptkostenstellen zu verteilen. Angehängter db rechnung pdf seiten detailansicht.
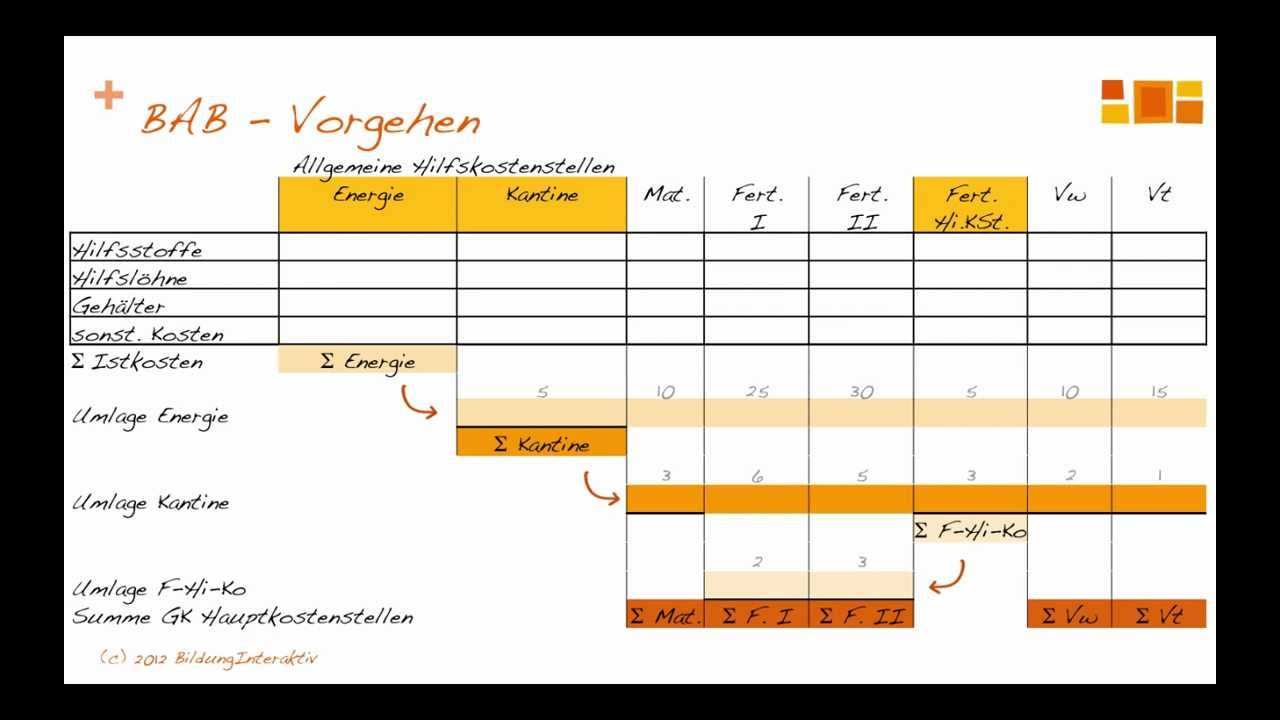
Beispiel mit lösung zur zuschlagskalkulation inkl. Die kosten für den einkaufsleiter wandern also auf die kostenstelle material die kosten für die vertriebsmitarbeiter werden der kostenstelle vertrieb belastet. Anastasius grün straße 22 24 a 4020 linz. Personalkosten werden grundsätzlich der kostenstelle zugeordnet für die der einzelne mitarbeiter tätig ist.
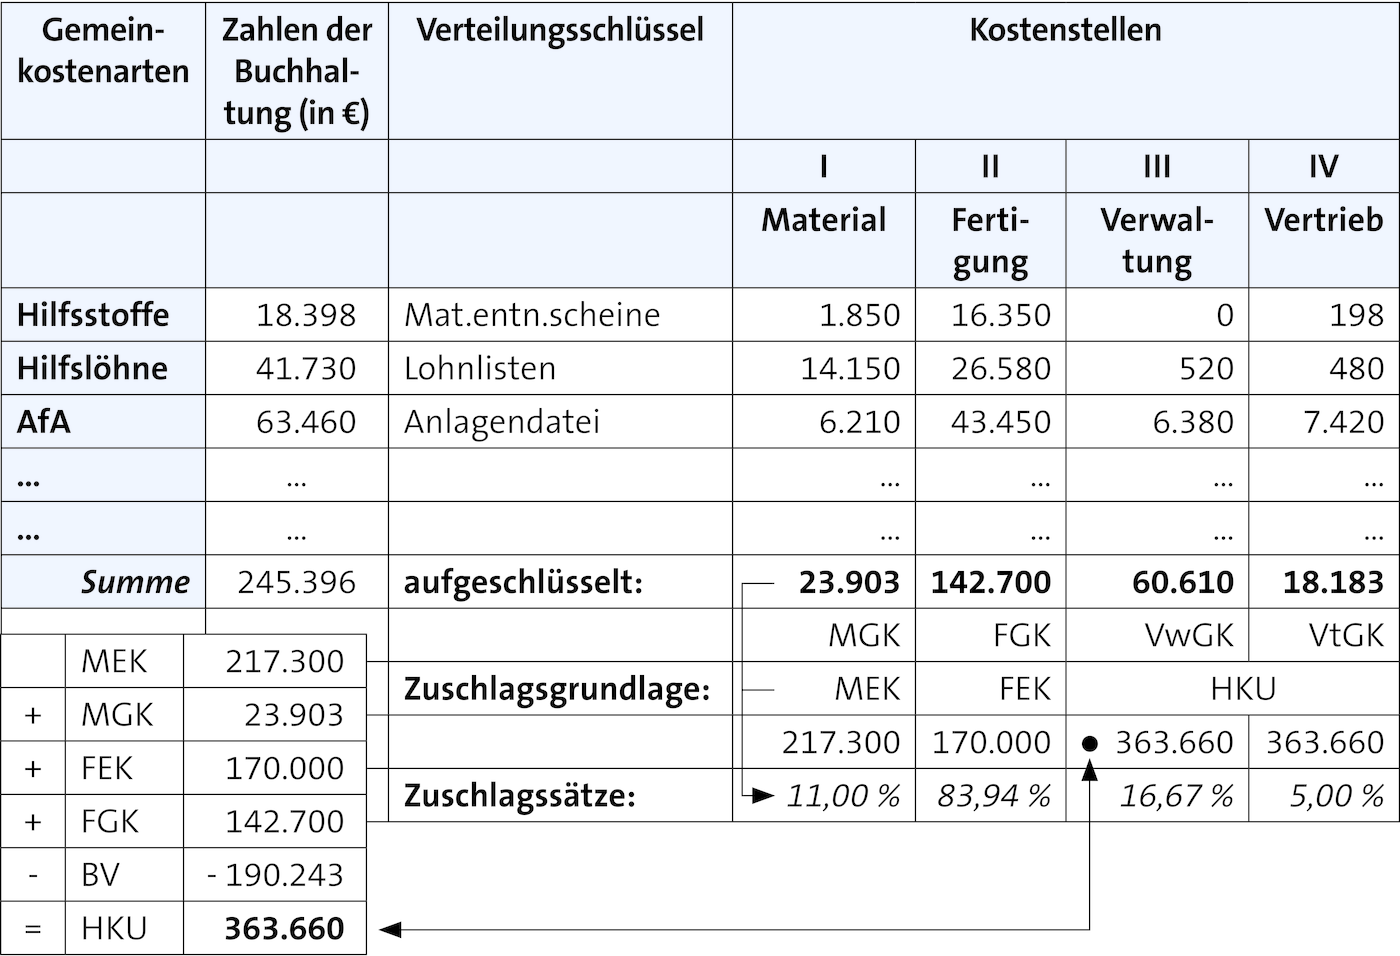
Der große gemeinkostenblock wird dadurch in kleinere. Die kostenstellenrechnung hat direkte auswirkungen auf die kalkulation da diese die dort ermittelten zuschlagssätze verwendet s. 15 000 x. Die kostenstellenrechnung ist das instrument des kostenrechners mit dem die kosten die nicht dem produkt direkt zugeordnet werden können den stellen zugerechnet werden die für die entstehung verantwortlich sind auf kostenstellen werden diese gemeinkosten gesammelt und nach verschiedenen gesichtspunkten ausgewertet.
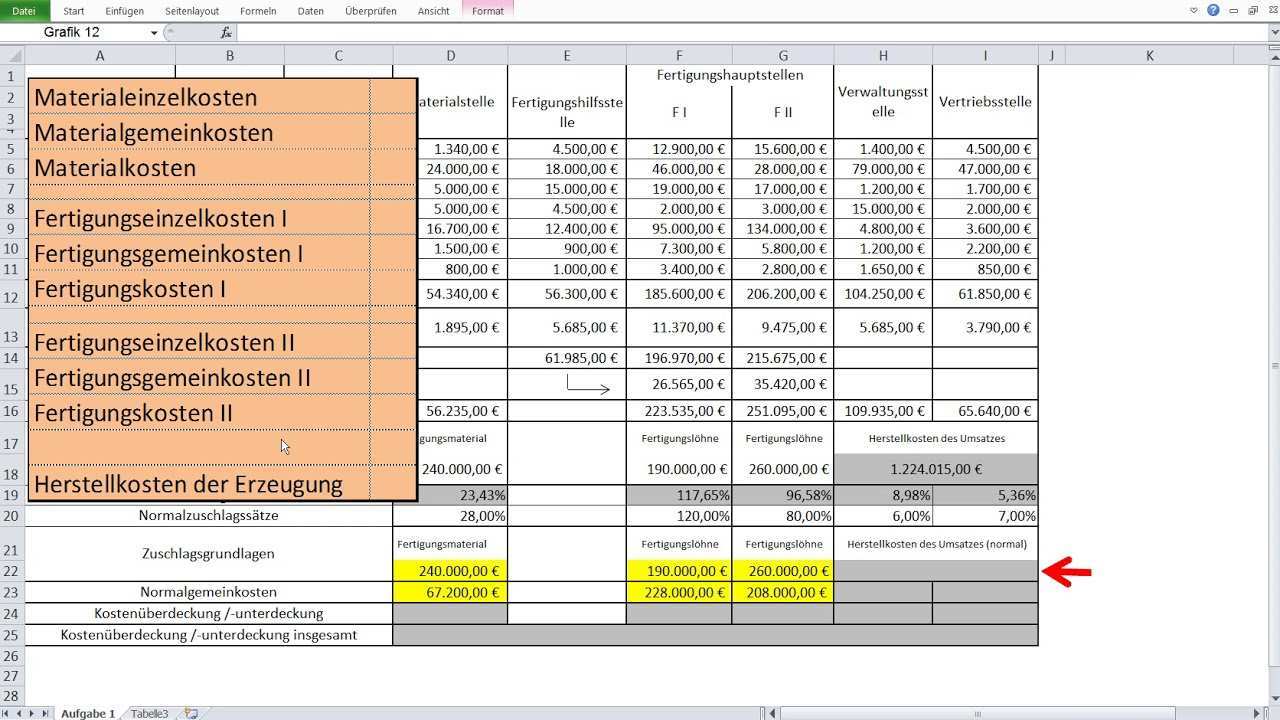
Zuschlagsgrundlage herstellkosten des umsatzes kostenstelle iii. Der betriebsabrechnungsbogen kurz bab ist ein instrument um die kosten die nicht direkt einem produkt zugerechnet werden können mit hilfe von zuschlagss. X 10 95 gerundet auf zwei stellen der ist verwaltungsgemeinkostenzuschlagssatz beträgt 10 95. Verteilungsgrundlage die summe der gemeinkosten wird nach einem verteilungsschlüssel oder nach belegen z.
Ein übersichtsblatt das die position der kostenstellenrechnung innerhalb der kostenrechnung zeigt. Gemeinkosten der kostenstelle iii. Produkt a ist interessanter für die junge weibliche generation und produkt b soll deine jungen und männlichen kunden ansprechen. Produkte mit hohem fertigungs oder materialanteil werden mit höheren kosten belastet als die produkte mit geringerer inanspruchnahme der dazu gehörenden abteilungen.
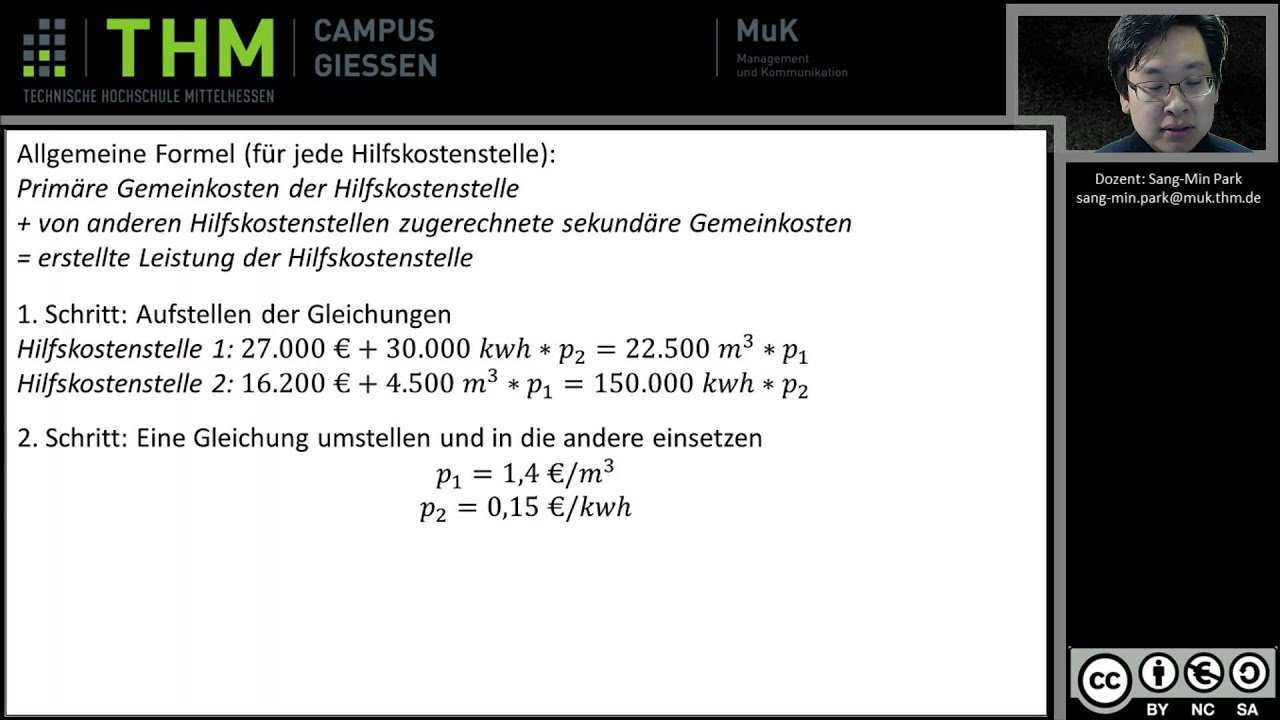
Die primären gemeinkosten betragen 100 000 und 150 000. Der rest landet auf dem absatzmarkt. Gehaltslisten auf die einzelnen kostenstellen verteilt. X 15 000 100.
Pdf 1 seite. Von der kostenartenrechnung bis zur kostenträgerrechnung. Aus dem ergebnis können zahlen für die kalkulation abgelesen werden um zu den direkt kalkulierbaren kosten material fertigung mittels prozentualen aufschlägen die gemeinkosten in der. Gleichungsverfahren beispiel kostenstelle 1 liefert 40 seiner leistung an kostenstelle 2 und diese wiederum die hälfte von deren leistung an kostenstelle 1.