Koerperschaftsteuerliche Organschaft Beispiel

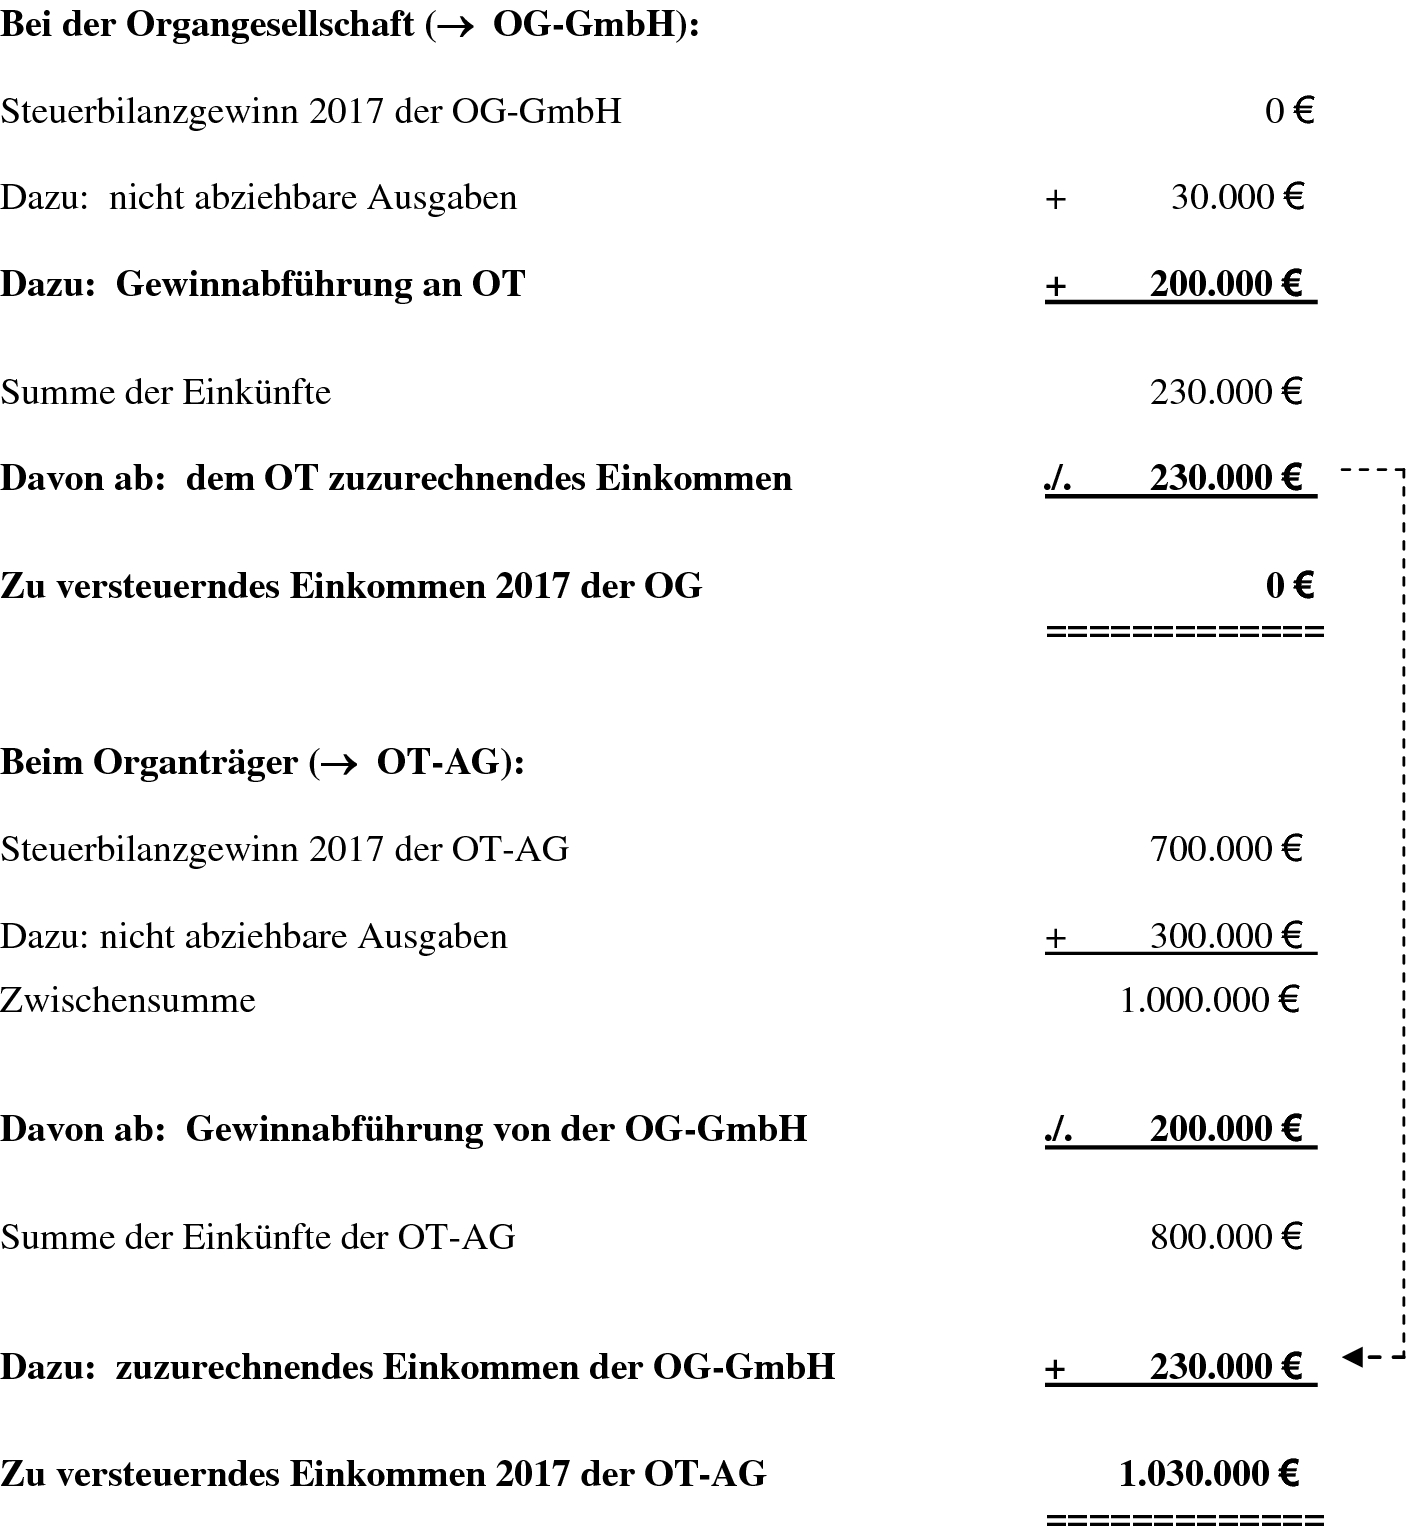

Zwischen der a kg und der b gmbh besteht eine körperschaftsteuerliche organschaft.
Koerperschaftsteuerliche organschaft beispiel. Beispiel ist die b gmbh der organträger und die a gmbh die organgesellschaft. Die m gmbh erwirtschaftet steuerliche gewinne in höhe von teur 500. Sonderprobleme 609 beispiel c 57. Die lohnsumme der wirtschaftsjahre 01 bis 05 beträgt insgesamt 5 mio.
Zwei eigentlich getrennte unternehmen werden zu einem einheitlichen unternehmen zusammengefasst beispiel. 2 1 voraussetzungen 2 1 1 gleichklang mit körperschaftsteuer zu den voraussetzungen einer gewerbesteuerlichen organschaft verweist 2 abs. Mithilfe der körperschaftsteuerlichen organschaft werden nun die verluste der t gmbh auf die m gmbh hochgeschleust. Bei der umsatzsteuerlichen organschaft handelt es sich um eine vereinfachungsregelung.
Die m gmbh ist zu 100 an der t gmbh beteiligt. Die m gmbh ist zu 100 an der t gmbh beteiligt. Als organträger kommen natürliche personen und nicht von der körperschaftsteuer befreite körperschaften personenvereinigungen oder vermögensmasse in betracht. Die m gmbh erwirtschaftet steuerliche gewinne in höhe von teur 500.
Die t gmbh erwirtschaftet steuerliche verluste in höhe von teur 100. Die t gmbh erwirtschaftet steuerliche verluste in höhe von teur 100. Am 01 01 06 werden 100 der anteile der a gmbh von einem investor erworben.