Gewinnermittlung Landwirtschaft 13a Beispiel

A erfüllt sind und der land und forstwirt von der möglichkeit der erneu ten ausübung des wahlrechtes 13a absatz 2 estg keinen gebrauch macht.
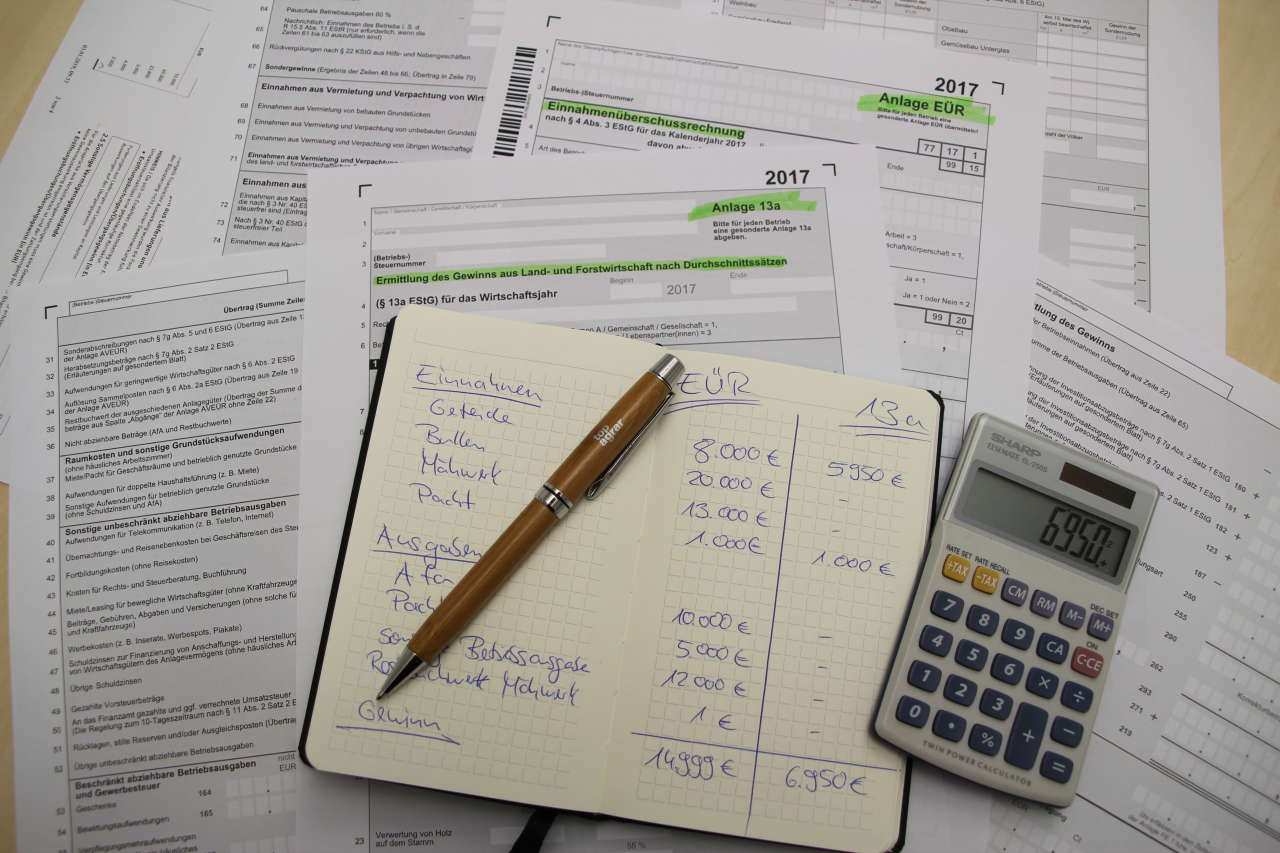
Gewinnermittlung landwirtschaft 13a beispiel. Nach 13a abs. Mit der anlage eür 2017 ist die möglichkeit entfallen eine formlose gewinnermittlung einzureichen. 3 5 und 5a estg tritt. Die möglichkeit der gewinnermittlung nach durchschnittssätzen 13a einkommensteuergesetz existiert schon seit vielen jahren.
Dem gewinn der landwirtschaftlichen nutzung 2. Bei der gewinnermittlung nach durchschnittssätzen handelt es sich um eine besondere gewinnermittlungsart die selbstständig neben die gewinnermittlungsarten nach 4 abs. Gewinnermittlung landwirtschaft 13a beispiel beste antworten einkünfte aus land und forstwirtschaft gewinnermittlung themen pauschale betriebsausgaben land und forstwirtschaft themen. Darüber wird ein pauschaler gewinnzuschlag von 1 000 00 vorgenommen.
Sie ist quasi die weiterentwicklung der excel vorlage formlose. Die gewinnermittlung nach durchschnittssätzen ist von großer praktischer bedeutung. Ist der durchschnittsatzgewinn die summe aus 1. 13a estg neu geregelt s a.
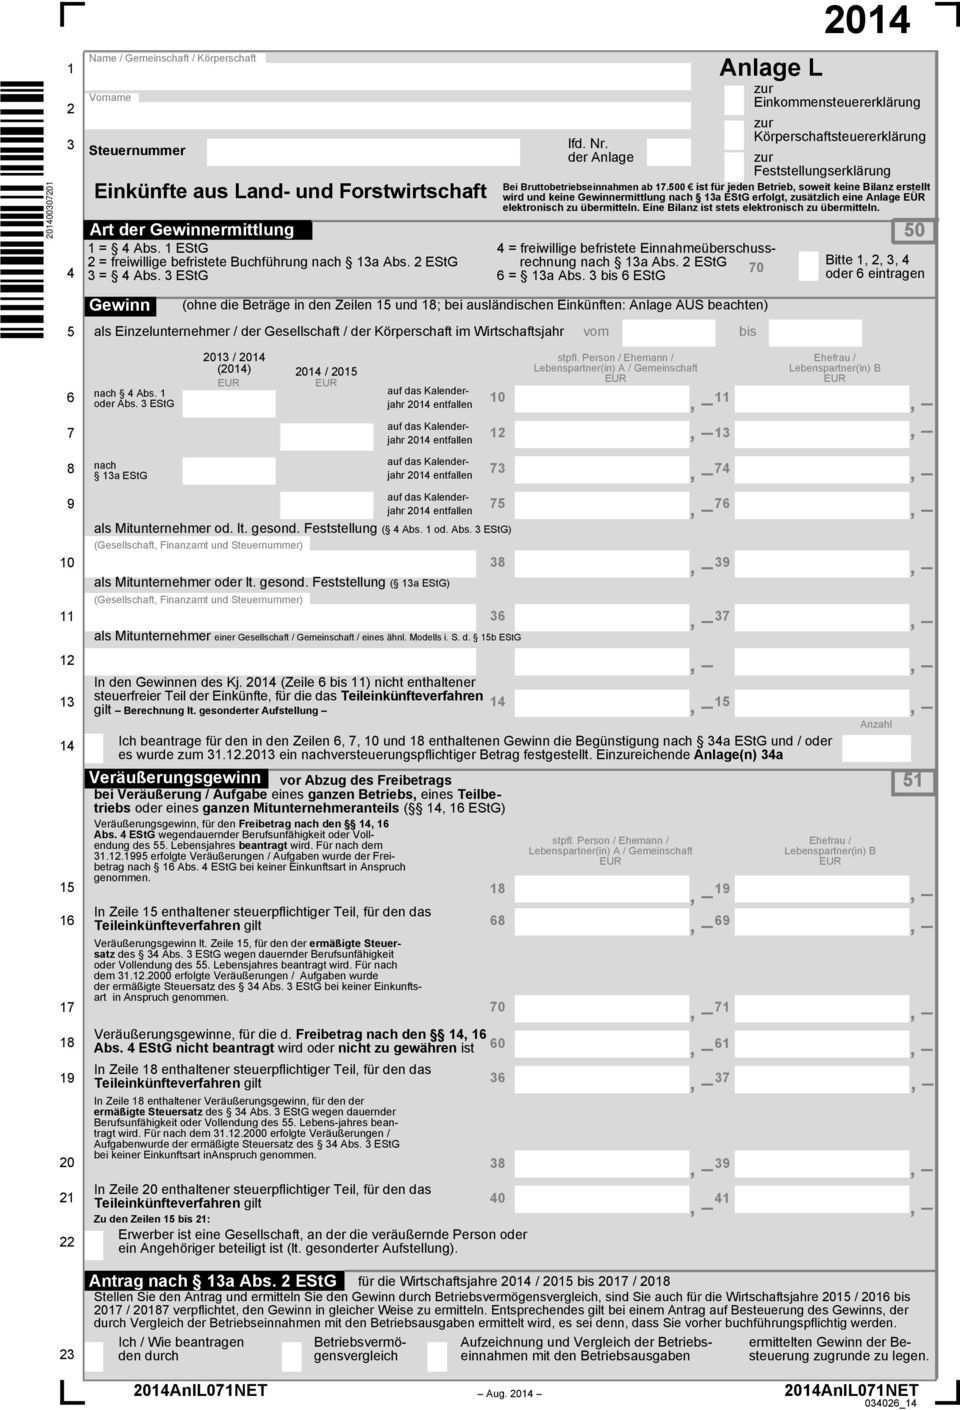
Mit dem zollkodex anpassungsgesetz vom 22 12 2014 bgbl i 2014 2417 wurde die gewinnermittlung gem. 1 satz 1 estg n. Bmf vom 10 11 2015 bstbl i 2015 877. Anwendung der gewinnermittlung nach durchschnittssätzen 104 r 13a 1 und r 13a 2 sind letztmals anzuwenden für wj die vor dem 31 12 2015 enden bmf vom 10 11 2015 bstbl i s.
13a estg regelt die ermittlung des gewinns für kleinere land und forstwirtschaftliche betriebe nach durchschnittssätzen. Dem gewinn der sondernutzungen 4. Die gewinnermittlung nach 13a estg ist verpflichtend wenn sie die voraussetzungen siehe unten erfüllen. Den einnahmen aus vermietung und verpachtung von wirtschaftsgütern des land und forstwirtschaftlichen betriebsvermögens 6.
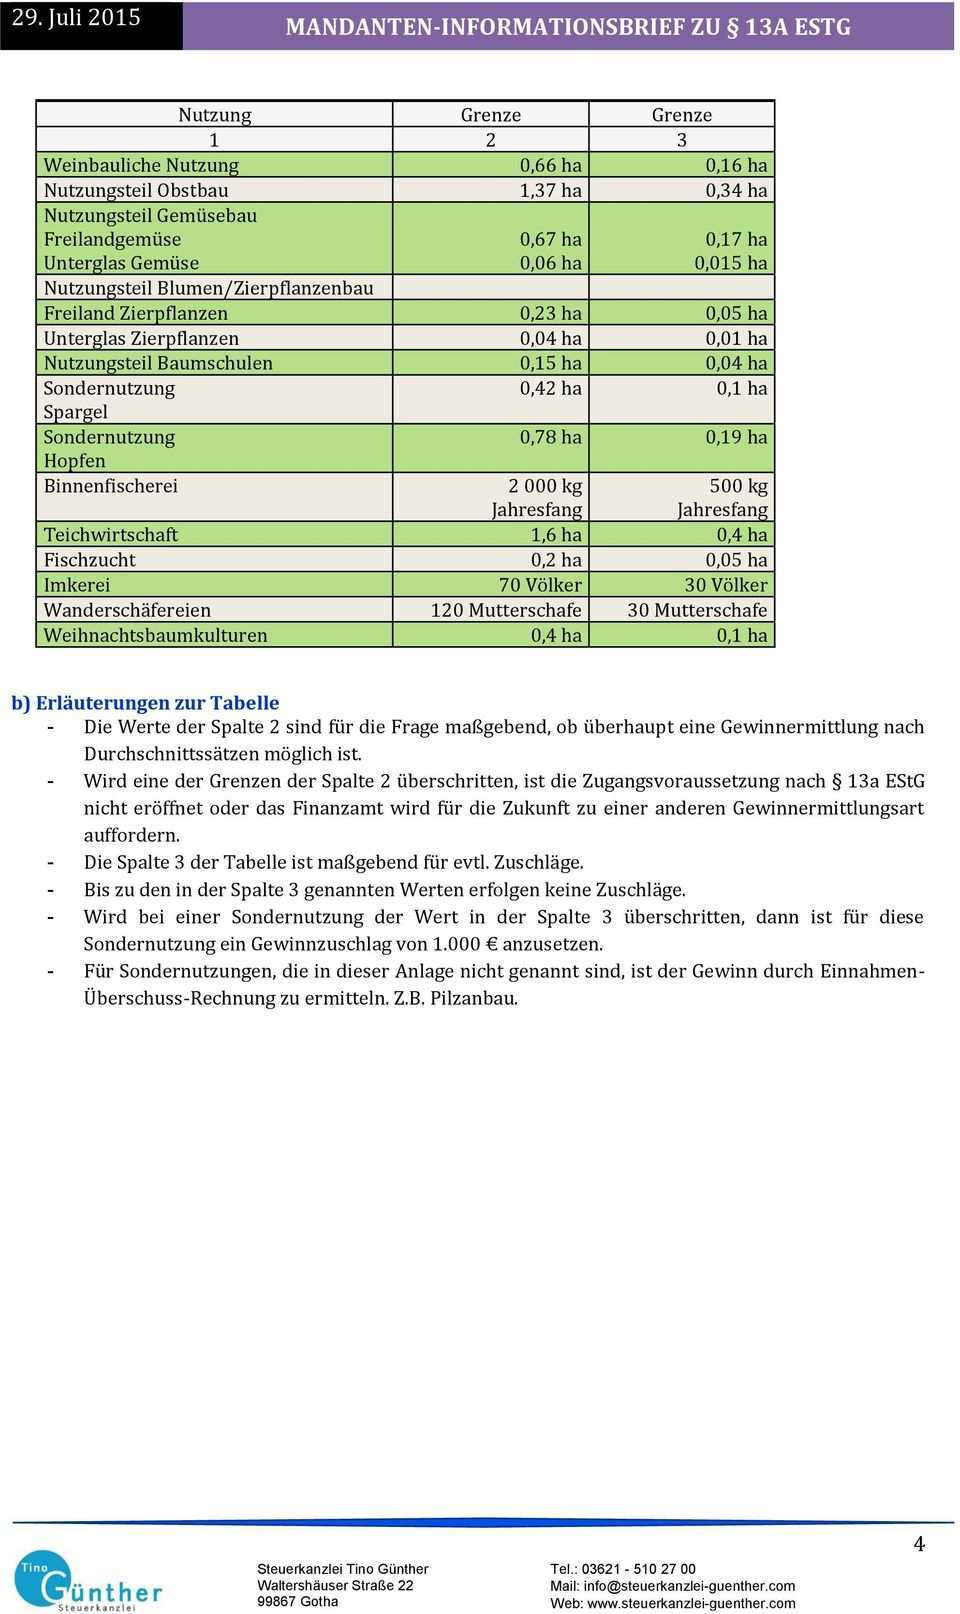
Sie ist für landwirtschaftliche klein und kleinstbetriebe gedacht. Der betrieb kann seinen gewinn nach 13a estg ermitteln solange die grenzen in spalte 2 nicht überschritten werden z b. Anzuwenden das nach dem 30 12 2015 endet. Wird auch die grenze in spalte 3 z b.
Nach ablauf des vierjahreszeitraums ist der gewinn wieder nach durch schnittssätzen zu ermitteln wenn die voraussetzungen des 13a absatz 1 satz 1 oder 2 estg. Facebook twitter instagram youtube. Nachrichten und preise für die landwirtschaft. Dem gewinn der forstwirtschaftlichen nutzung 3.
Den einnahmen aus kapitalvermögen soweit sie zu den einkünften aus land und forstwirtschaft gehören. Damit du dies weiterhin schnell und einfach bewältigen kannst habe ich die kostenlose vorlage eür light für kleinunternehmer entwickelt. 0 16 ha weinbau nicht überschritten erfolgt kein gewinnzuschlag. Stattdessen muss nun jeder unternehmer die anlage eür ausfüllen.
13a in der am 1 1 2015 geltenden fassung ist erstmals für das wj. 1 4 abs.