Einkuenfte Aus Land Und Forstwirtschaft Beispiel
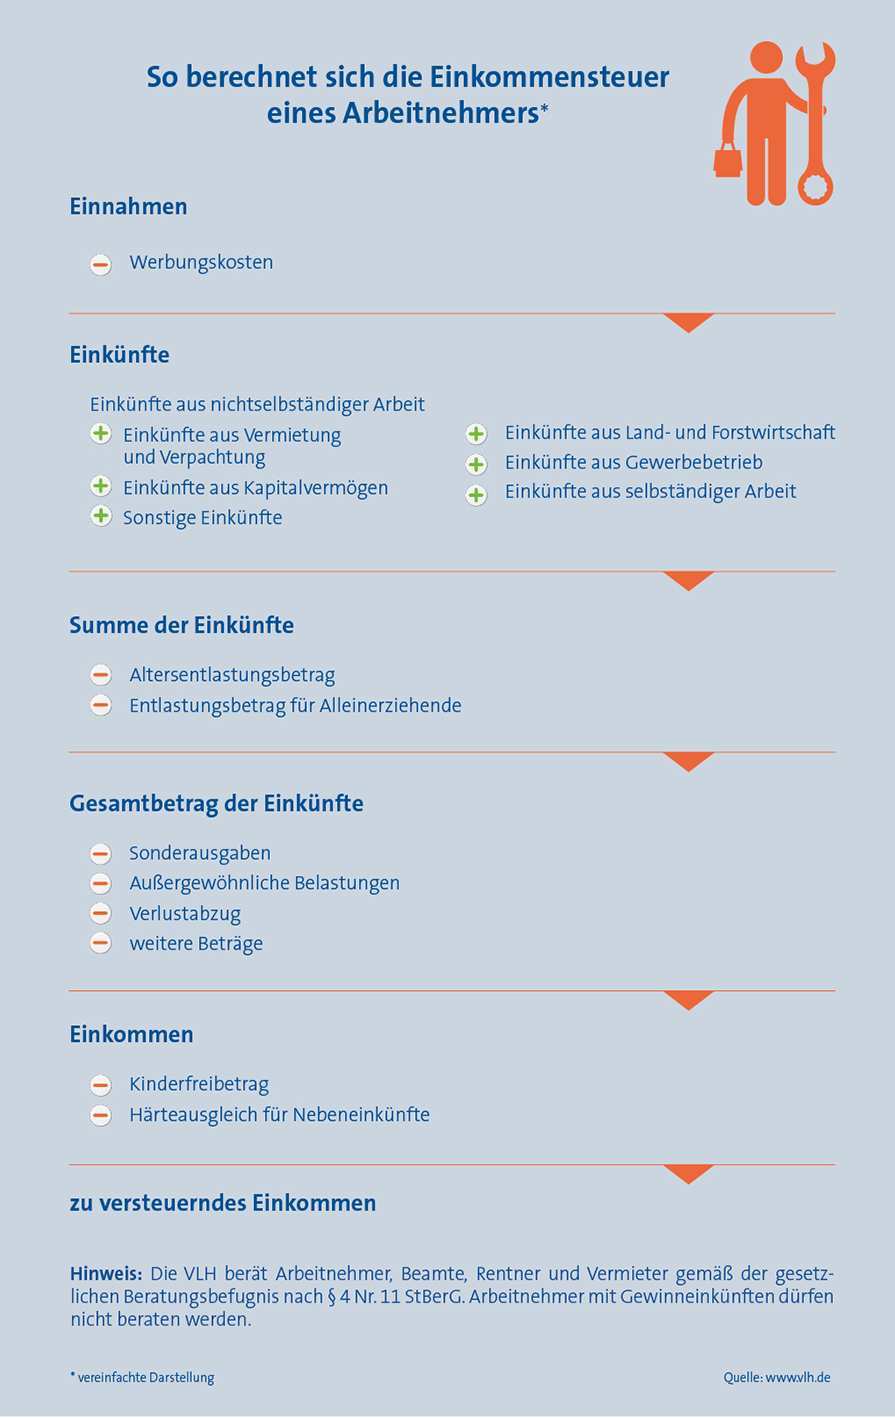
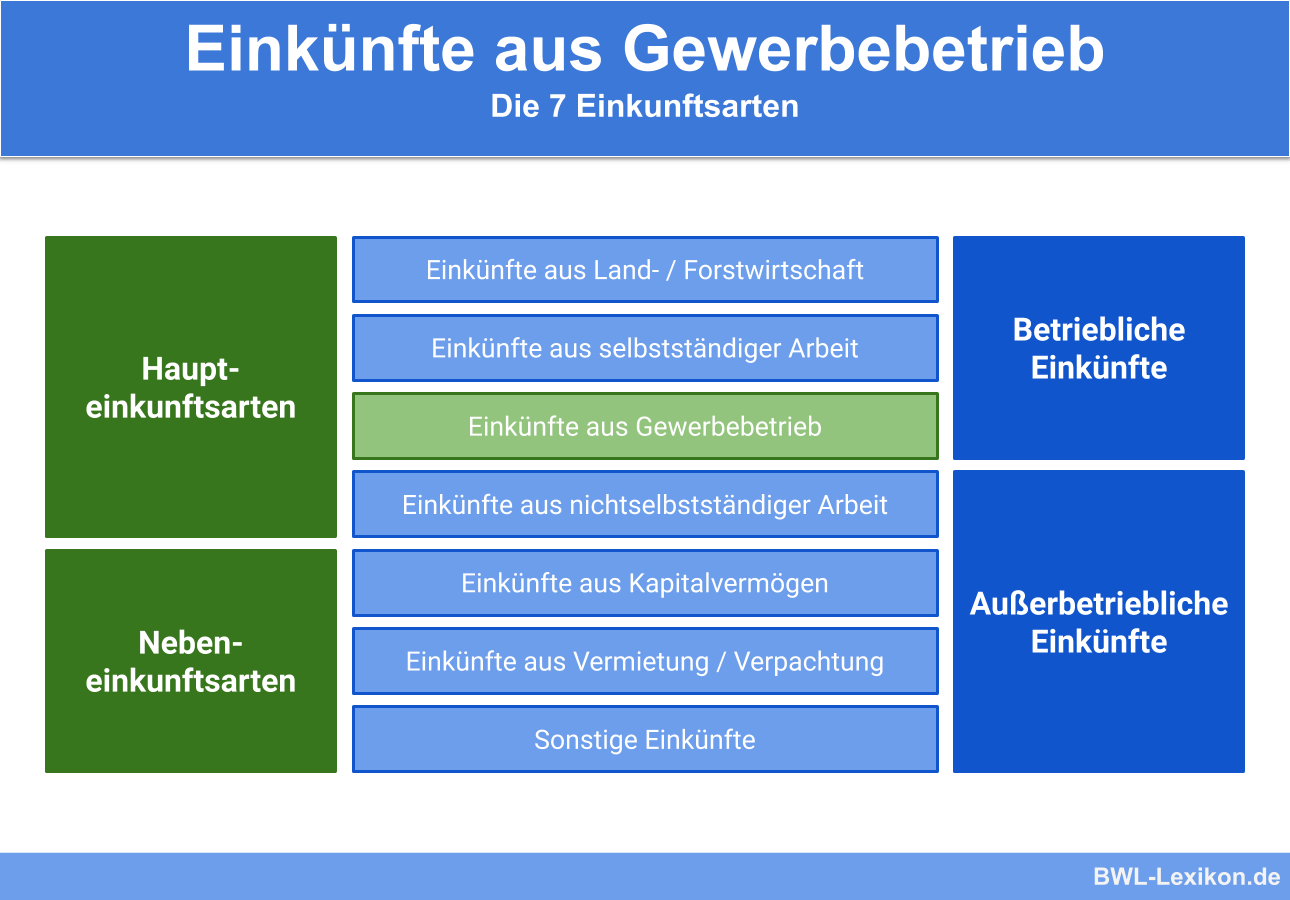
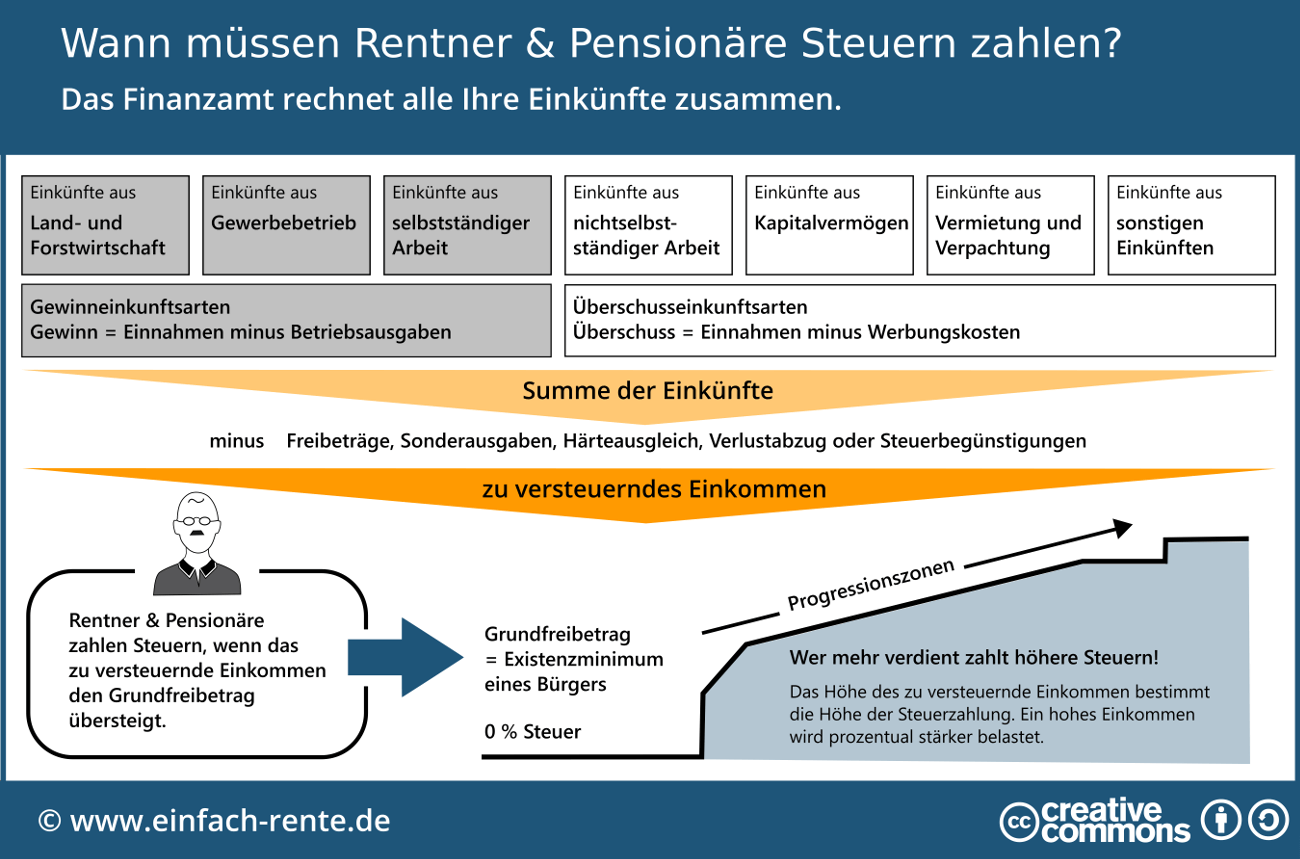

Dies betrifft zum beispiel einkünfte aus der forstwirtschaftlichen nutzung der veräußerung oder entnahme von grund und boden und gebäuden dienstleistungen und vergleichbaren tätigkeiten sofern diese dem bereich der land und forstwirtschaft zugerechnet werden können oder der auflösung von rücklagen.
Einkuenfte aus land und forstwirtschaft beispiel. Auch tierzucht und tierhaltung von in der luf üblichen tieren z b. Em ist eigentümer verschiedener grundstücke die steuerlich in seinem sonderbetriebsvermögen bei der gbr erfasst sind und landwirtschaftlich genutzt werden. Rinder schweine geflügel gehören zu diesen einkünften. 3 estg und der betriebsvermögensvergleich nach 4 abs.
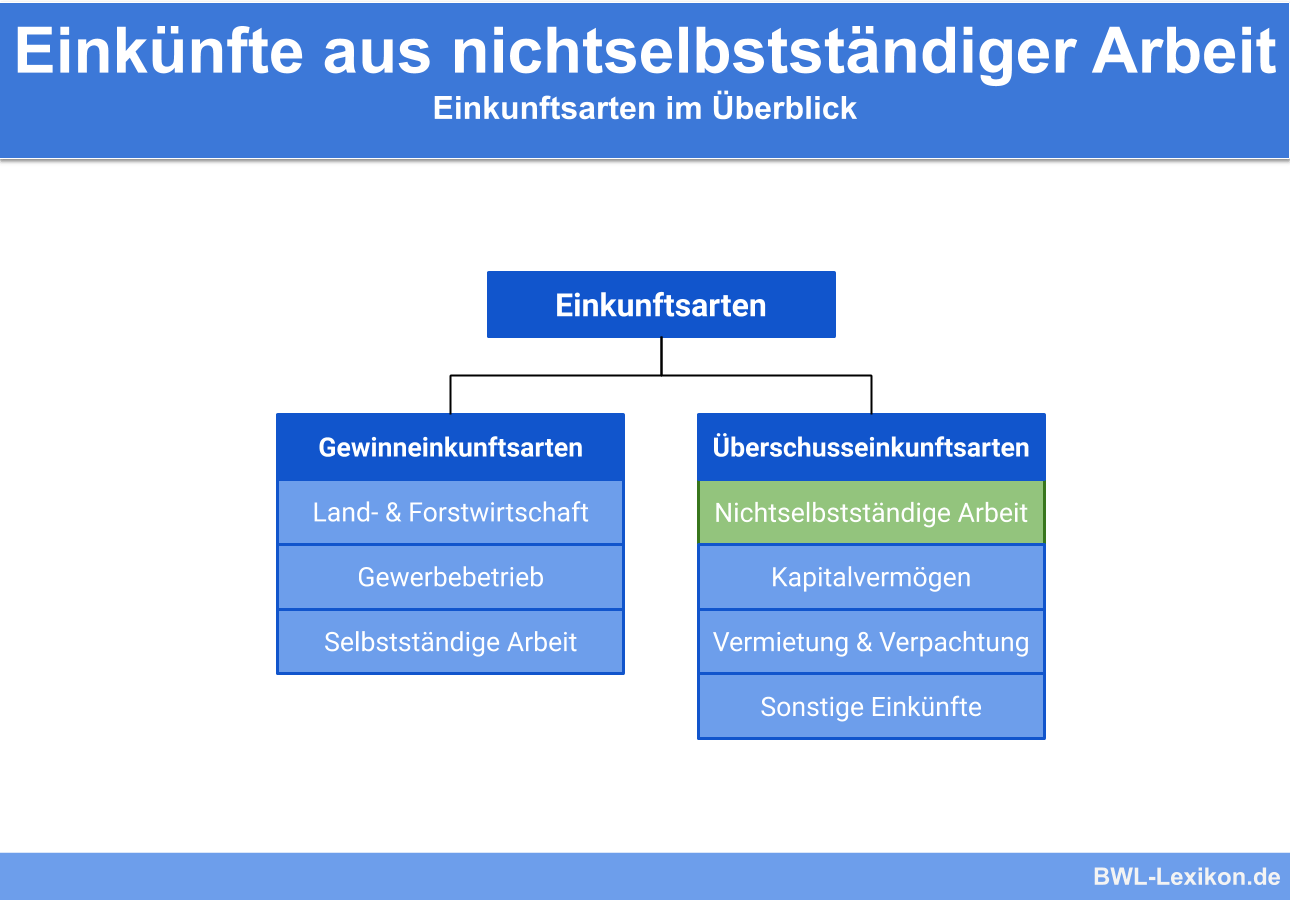
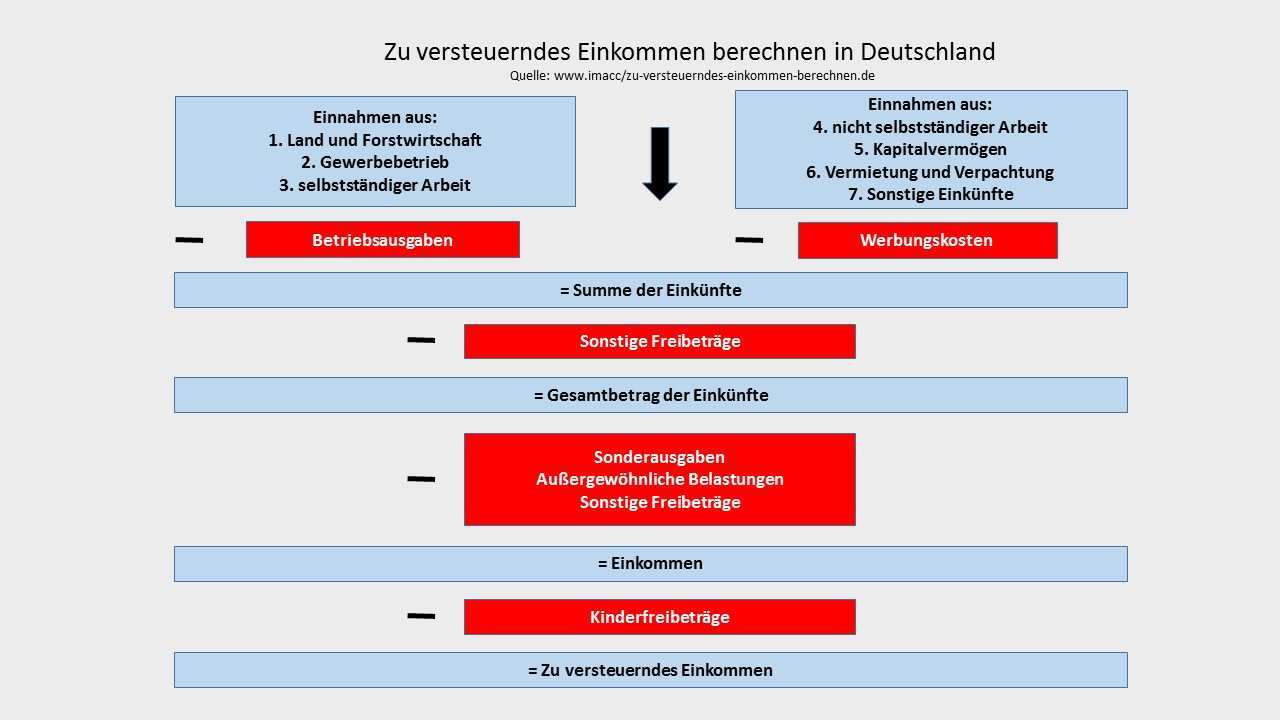
Insbesondere die einkünfte aus dem betrieb von land wirtschaft forstwirtschaft weinbau gartenbau und aus allen betrieben die pflanzen und pflanzenteile mit hilfe der naturkräfte gewinnen. 61 400 bei zusammenveranlagung nicht übersteigt. 3 estg gibt es für land und forstwirtschaftliche einkünfte einen freibetrag von 900 bzw. 1 estg insbesondere die einkünfte aus.
Aus gewerbe resultiert ein jahresgewinn von 10 000 euro. Dies gilt jedoch nur wenn die summe der einkünfte 30 700 bzw. Gemäß 13 abs. Im rahmen der x gbr einkünfte aus land und forstwirtschaft.
Bei ehepaaren wird dieser betrag verdoppelt das bedeutet dass etwa bei einem einkommen aus landwirtschaft von 2000 nur 1330. Freibetrag land und forstwirtschaft. 9 2 durchschnittssätze nach 13a. Allen betrieben die pflanzen und pflanzenteile mithilfe der natürlichen kräfte des bodens gewinnen als boden gelten auch substrate und wasser.
Für die berechnung des elterngeldes werden 10 000 euro aus gewerbe berücksichtigt. Zu den einkünften aus land und forstwirtschaft gehören nach 13 abs. Dem betrieb von landwirtschaft forstwirtschaft weinbau gartenbau obstbau gemüsebau baumschulen. Für einkünfte aus land und forstwirtschaft erhält jede person einen steuerlichen freibetrag von 670.
Dem doppelten betrag in höhe von 1 800 bei zusammenveranlagten ehegatten sofern die summe der einkünfte 30 700 bzw. Die eheleute em und ef erzielen u a. Aus land und forstwirtschaft ergibt sich gleichzeitig ein verlust von 1 000 euro. Gemäß 13 abs.
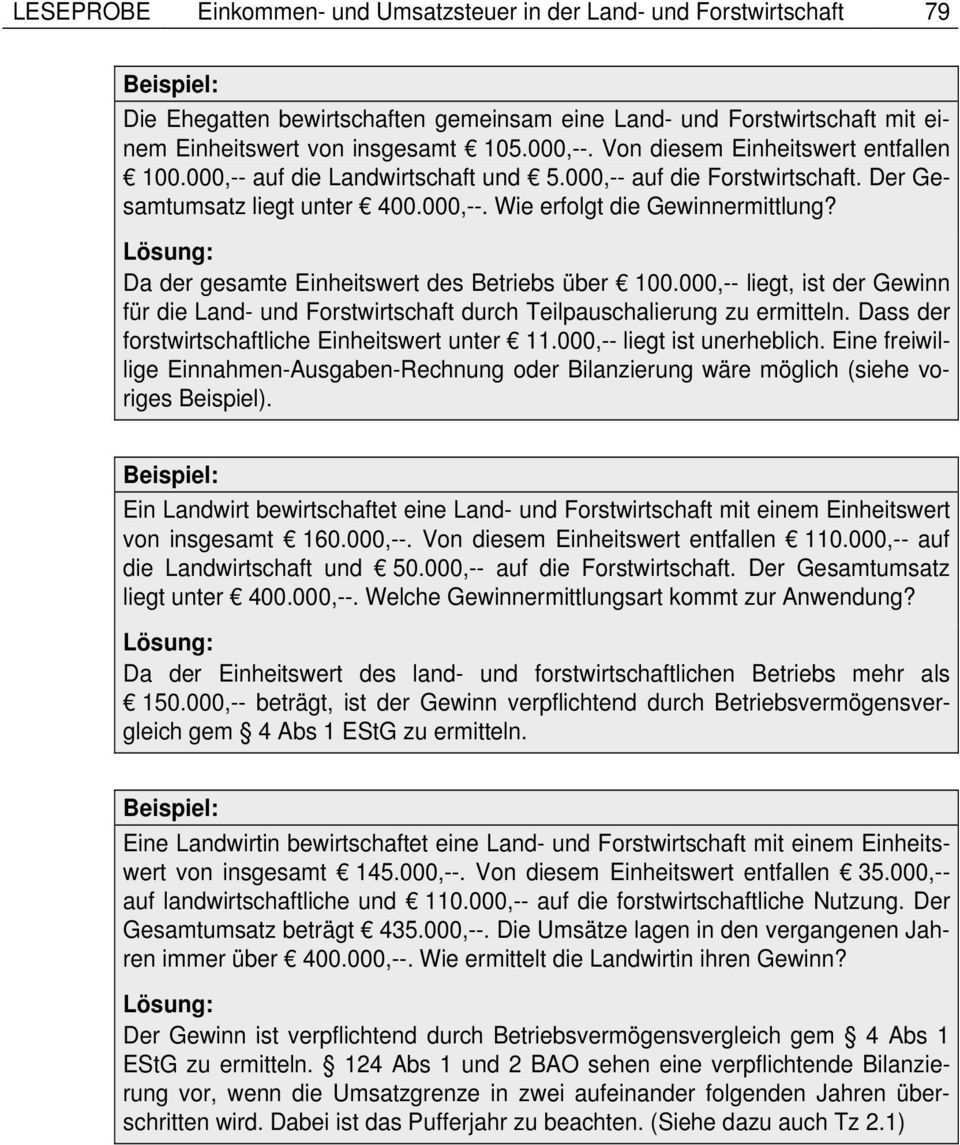
9 1 gewinnermittlungsarten in der land und forstwirtschaft sind 3 verschiedene gewinnermittlungsarten möglich. Dieser freibetrag wird nur dann gewährt wenn das übrige einkommen nicht über 30700 liegt. Alle einkünfte die von betrieben erwirtschaftet werden die pflanzen und pflanzenteile mithilfe der naturkräfte gewinnen gelten als einkünfte aus land und forstwirtschaft zum beispiel weinbau oder gartenbau. 61 400 bei zusammenveranlagung nicht überschritten wird.
Der elternteil hat einkünfte aus gewerbe und aus land und forstwirtschaft. Den doppelten betrag in höhe von 1 800 bei zusammenveranlagten ehegatten.