Doppelte Buchfuehrung Beispiel
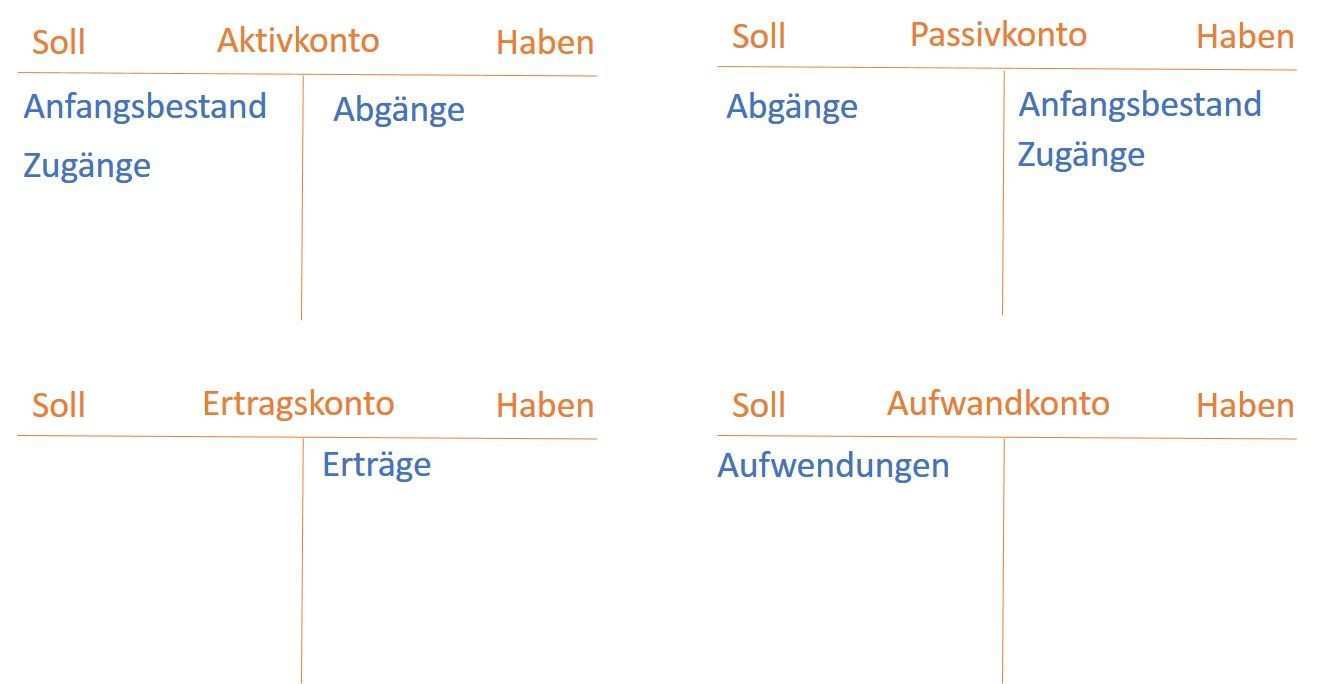

Bei einer doppelten buchführung wird jeder geschäftsvorfall auf mindestens zwei konten gebucht.
Doppelte buchfuehrung beispiel. Wie genau die doppelte buchhaltung abläuft lässt sich an einem beispiel demonstrieren. übungsfragen beispiele grafiken lernen mit erfolg. Die ergebnisse werden anschließend in die gesamtbilanz aktiv passiv tabelle übertragen. Man spricht auch von der sogenannten soll und haben buchung.
Zudem werden verschiedene bücher verwendet nämlich das grundbuch bzw. Was ist was bedeutet doppelte buchführung einfache erklärung. Die doppelte buchführung auch doppik genannt ist die methodik der buchhaltung bei der jeder geschäftsvorfall doppelt gebucht wird auf konto und gegenkonto. Beispiel für doppelte buchführung.
Es werden also doppelbuchungen vorgenommen wobei jeweils soll und habenbuchungen in gleicher höhe durchgeführt werden. Pkw um 25 000. Hierfür zahlt er in bar weil sich noch geld in der kasse befindet. Beispiel für die doppelte buchhaltung.
Beispiel einer doppelten buchführung. Im grunde besteht die doppelte buchführung aus zwei verschiedenen abschlüssen nämlich der bilanz und der guv gewinn und verlustrechnung. Betrachtet sei der fall dass ein unternehmer neue büromöbel kauft. Als minderung des geldbestandes um 25 000 sowie.
Die doppelte buchführung dient buchführungspflichtigen unternehmen zur gewinnermittlung durch aufstellen von bilanz und guv also dem zweiteiligen jahresabschluss. Als erhöhung des bestandes an anlagevermögen hier. Für studenten schüler azubis. Journal sowie das hauptbuch mit den sachkonten und eventuell nebenbücher beispielsweise.
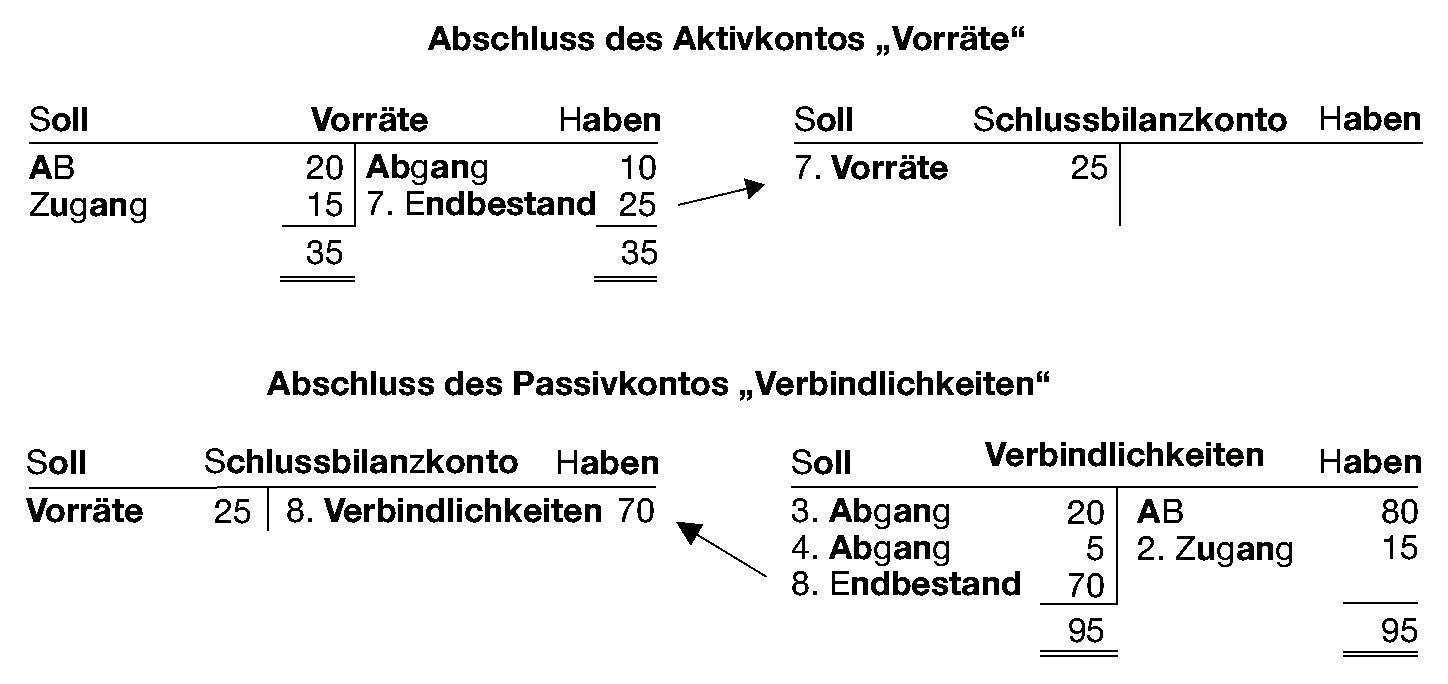
Die bilanzierung wird einmal innerhalb der einzelnen bestandskonten den sogenannten t konten durchgeführt. Weiterhin kann der unternehmenserfolg gewinn oder verlust bei der doppelten buchführung auf zweierlei weise ermittelt werden.