Differenzbesteuerung Kfz Beispiel

Im kfz handel wird die differenzbesteuerung immer dann angewendet wenn der gebrauchtwagen von einer privatperson oder einem nicht vorsteuerabzugsberechtigten unternehmer zum beispiel.
Differenzbesteuerung kfz beispiel. Die differenzbesteuerung kann auch beim innergemeinschaftlichen warenverkehr angewendet werden. Im gegensatz zur regelbesteuerung kommt jedoch. Aus vereinfachungsgründen ist bei der differenzbesteuerung stets der allgemeine steuersatz von 19 prozent anzuwenden. Die differenzbesteuerung darf nur angewendet werden wenn keine vorsteuer bei der anschaffung des produktes abgezogen werden konnte.
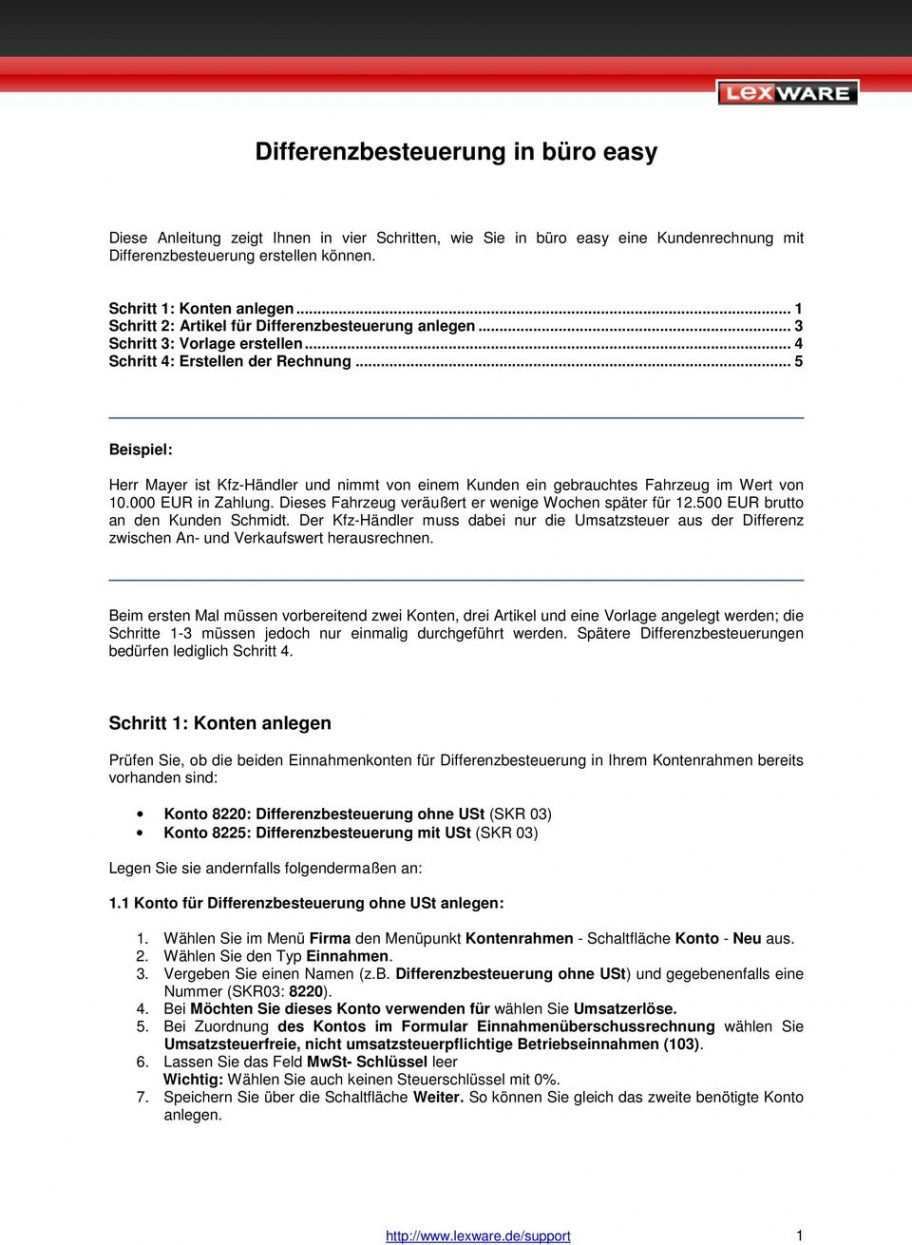
6 1 lieferung in ein eu land die differenzbesteuerung kann mit einer ausnahme auch auf lieferungen in andere. Hier ist es üblich dass ein händler einen gebrauchtwagen in zahlung nimmt und der kunde für den neuwagen einfach einen entsprechend niedrigeren kaufpreis bezahlt. 4220 skr 04 und den darüber hinausgehenden differenzbetrag auf das konto erlöse differenzbesteuerung 19 ust 8225 skr 03 bzw. üblicherweise wird die differenzbesteuerung von wiederverkäufern wie kfz händlern handyshops altgerätehändlern antiquitätenhändlern kunsthändlern edelmetallhändlern etc.
Differenzbesteuerung beim kfz ein großes thema ist die differenzbesteuerung wenn wir an den autohandel denken. Der händler verkauft das fahrzeug zum preis von 13 000 euro an einen kunden weiter. 4225 skr 04 zu buchen. Zwischen dem verkaufs und dem ankaufspreis besteht eine differenz in höhe von 4 000 euro.
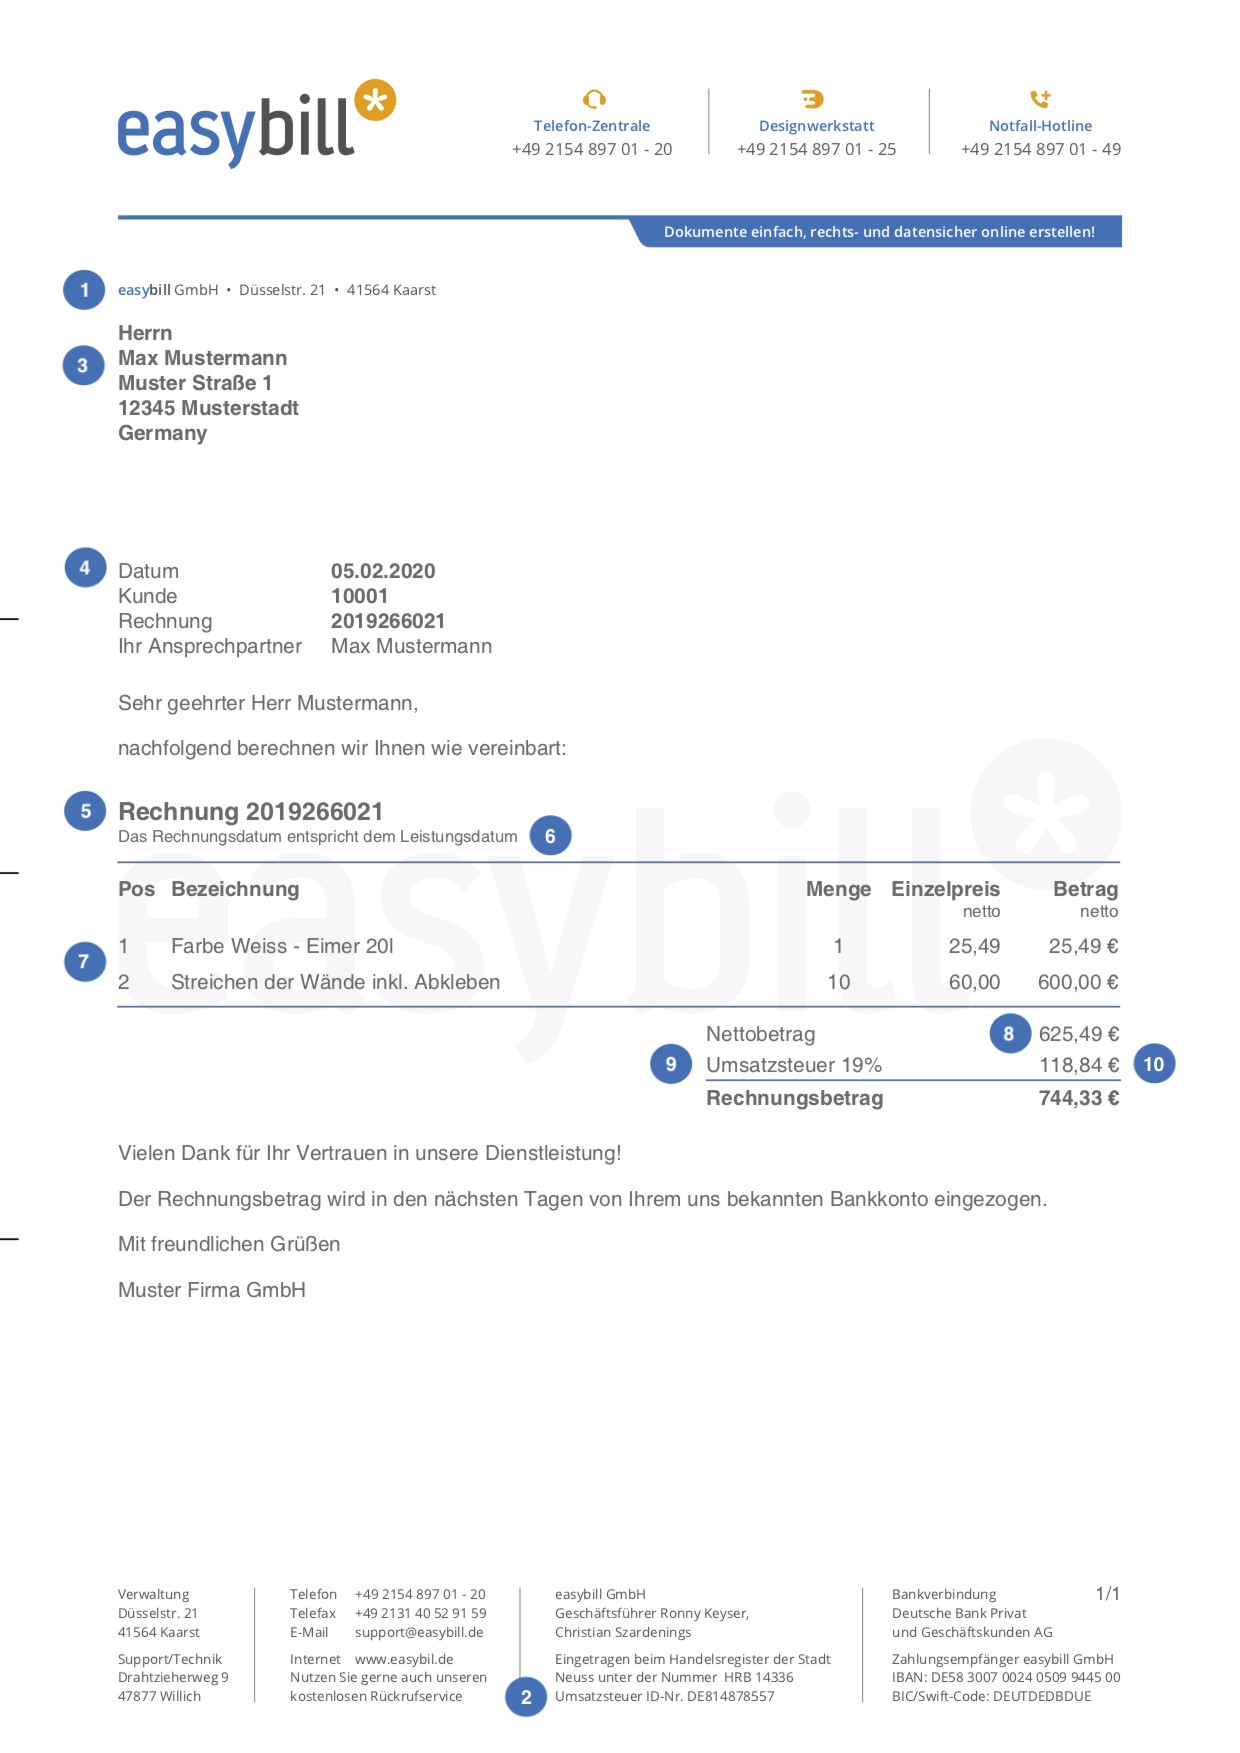
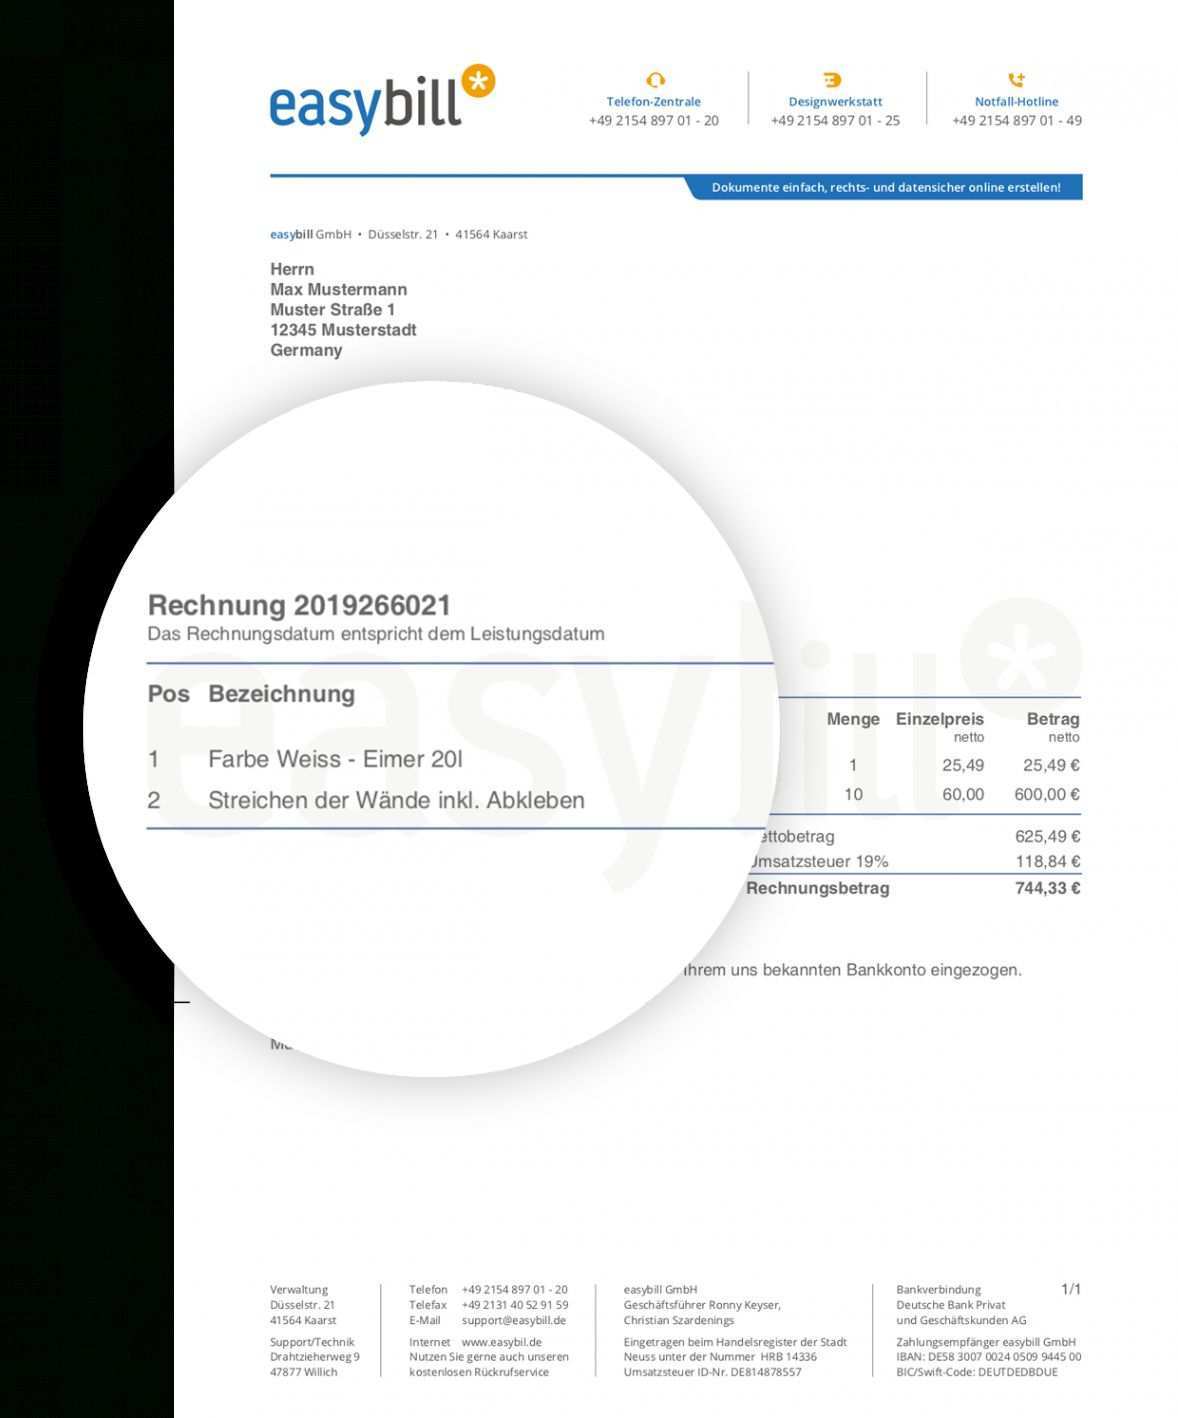
Dies gilt auch für den fall dass eine ware verkauft wird die normalerweise mit dem ermäßigten steuersatz von sieben prozent besteuert wird. Beim innergemeinschaftlichen erwerb und der lieferung in ein anderes eu land ist folgendes zu beachten. Welcher steuersatz gilt für die differenzbesteuerung. Rechnungsbeispiel zur differenzbesteuerung die differenzbesteuerung ergibt sich aus der differenz zwischen dem verkaufserlös und dem einkaufspreis.
Ein gebrauchtwagenhändler erwirbt für 9 000 euro einen pkw von einer privatperson. Erwirbt beispielsweise ein kfz händler einen gebrauchten pkw für 9 000 euro von einem privaten verkäufer und veräußert das kfz sodann für 13 000 euro an einen kunden kann hierauf die differenzbesteuerung angewendet werden.