Bestandsveraenderung Buchen Beispiel

Bilanz stichtag ist somit der 31 12 02.
Bestandsveraenderung buchen beispiel. Jah res ab schluss bestands ver än de rungen 2 pra xis bei spiel für ihre buch hal tung. Hans groß betreibt einen ein zel handel mit elek tro ge räten. Nehmen wir als beispiel rohstoffe mit dem bestandskonto 2000. Werden in der bilanz folgende werte ausgewiesen.
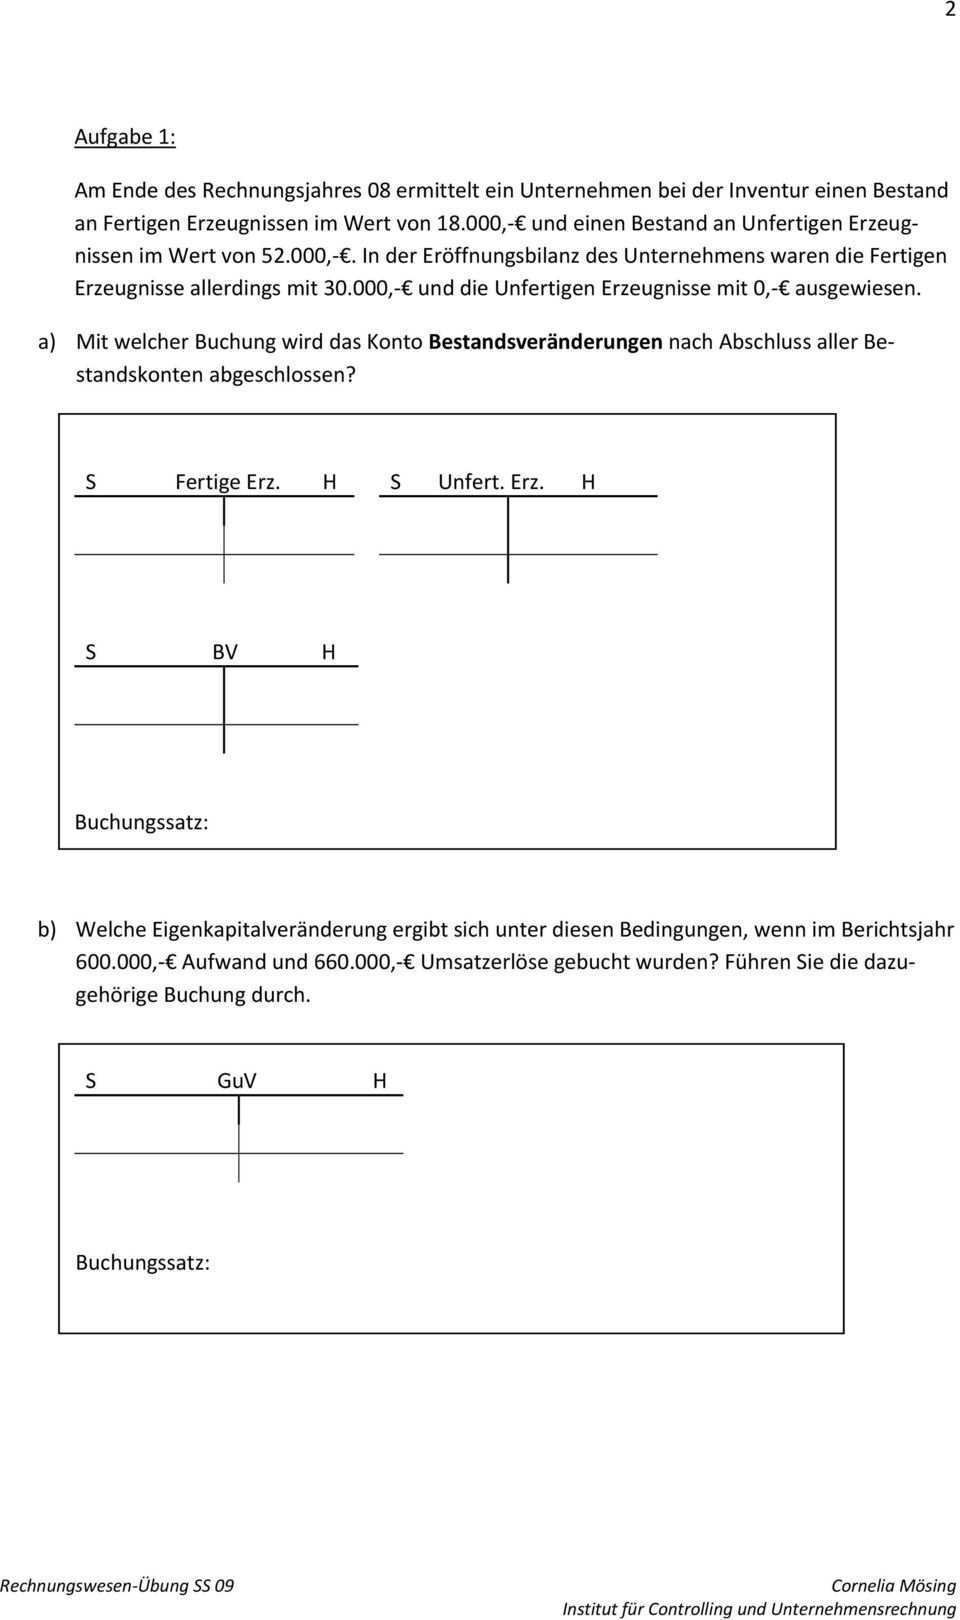
Dabei handelt es sich um ein guv konto das gleich unter den umsätzen ausgewiesen wird. Beispiel für das buchen von bestandsveränderungen. Fertige erzeugnisse an bestandserhöhung 75 000 eine bestands min derung ist dage gen als aufwand zu buchen. In diesem vereinfachen beispiel berechnest du diese wie folgt.
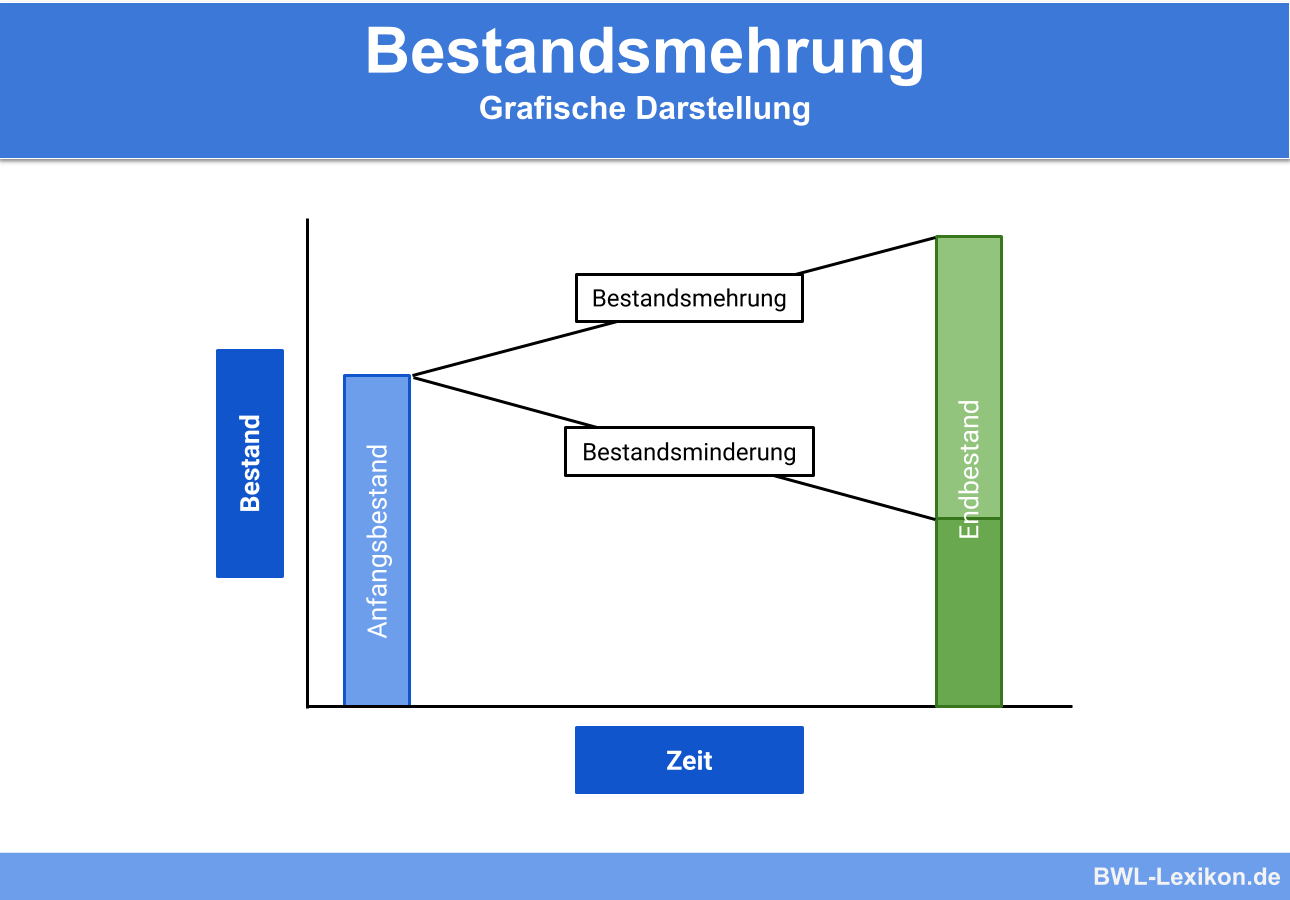
Bestandserhöhung mit saldierung der geschäftsfall auf dem konto fertige erzeugnisse ist ein anfangsbestand von 81 000 00 und laut inventur ein schlussbestand von 405 000 00 gegeben. Daraus berechnest du dann eine bestandsveränderung von 1 000 stück 100 stück 100 000. Im obi gen beispiel han delt es sich um eine bestand ser höhung im wert von 75 000. Diese werden das ganze jahr nicht benötigt und nur zum jahresabschluss gebraucht.
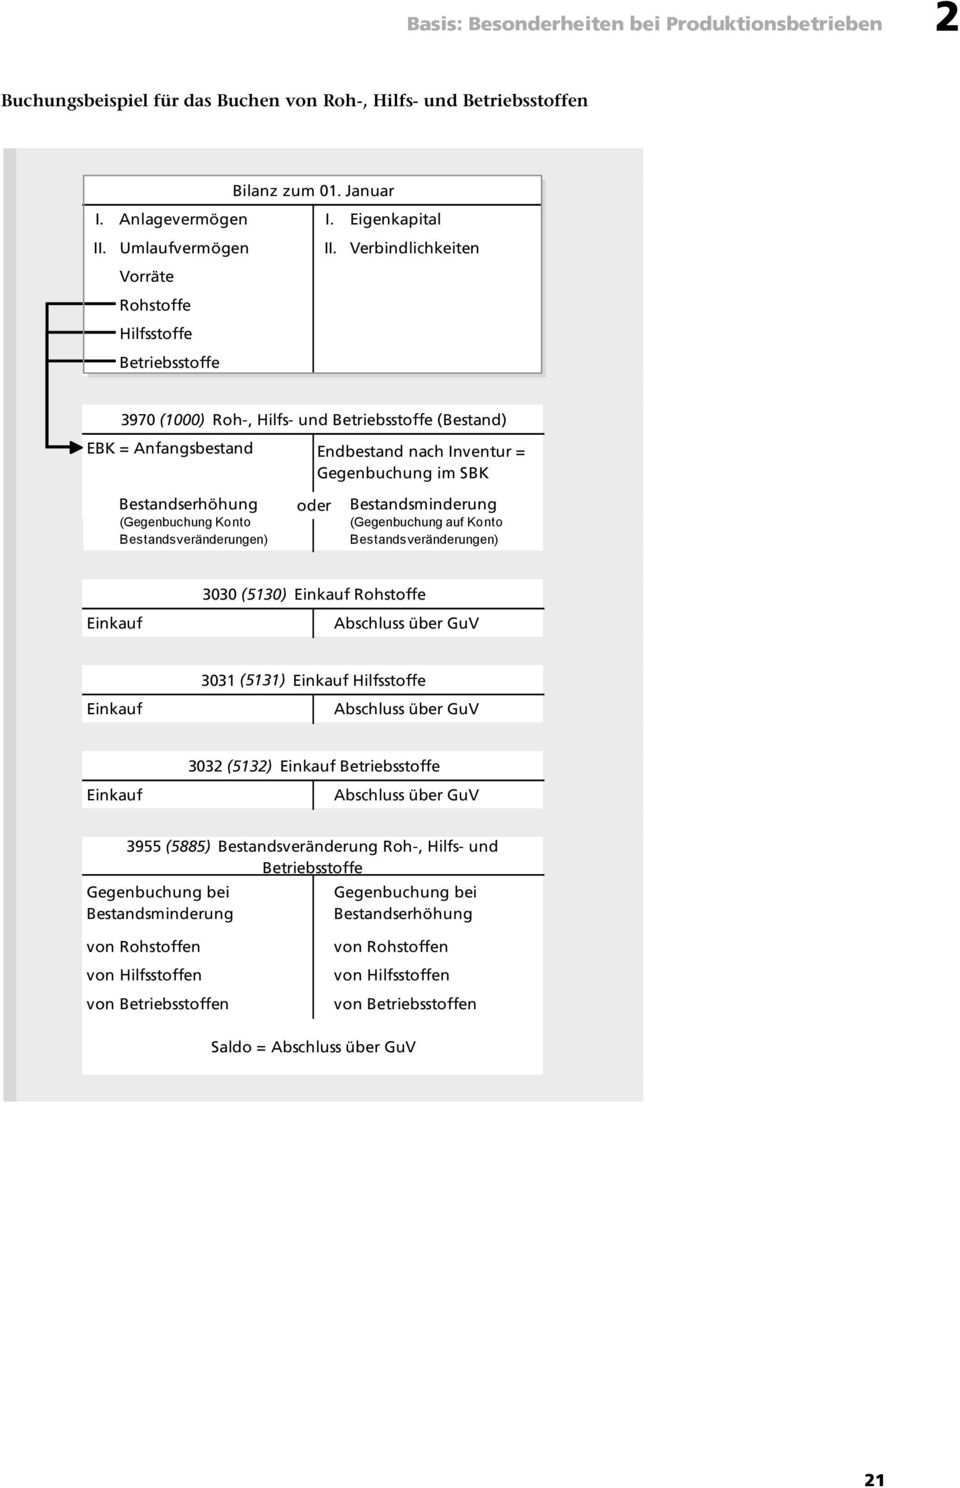
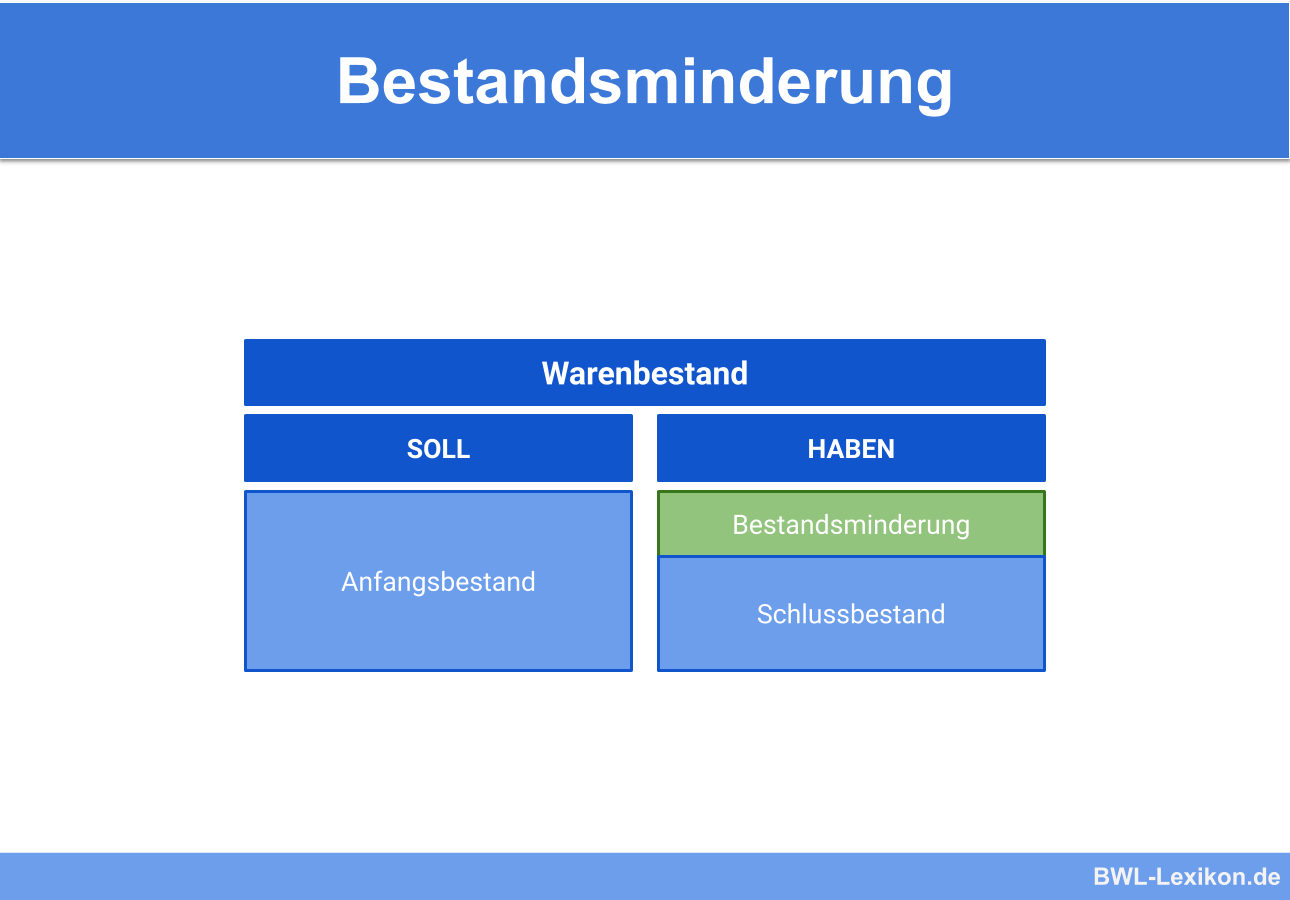
Der buchungssatz hierfür lautet dann beispielsweise. Zu beginn des geschäftsjahres wird der anfangsbestand auf die aktivseite der bestandskonten eingetragen. Am anfang des jahres wurde der anfangsbestand mit dem buchungssatz. Der buchungssatz dafür lautet.
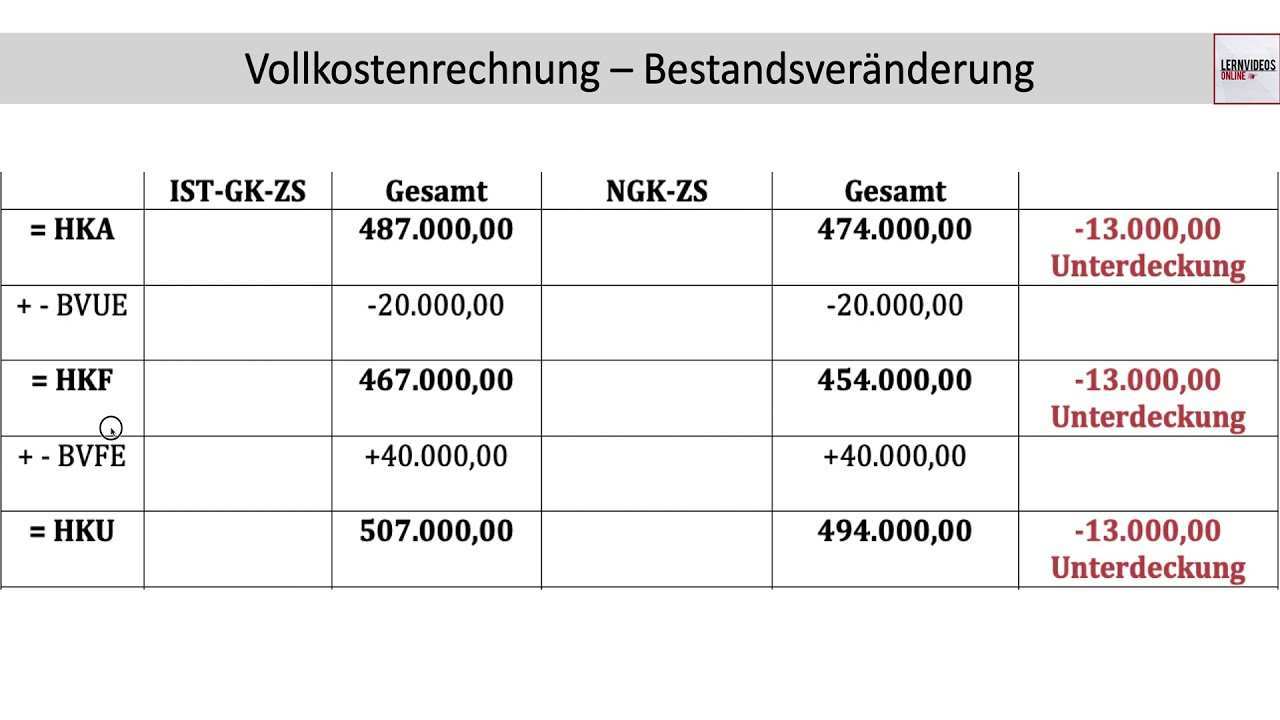
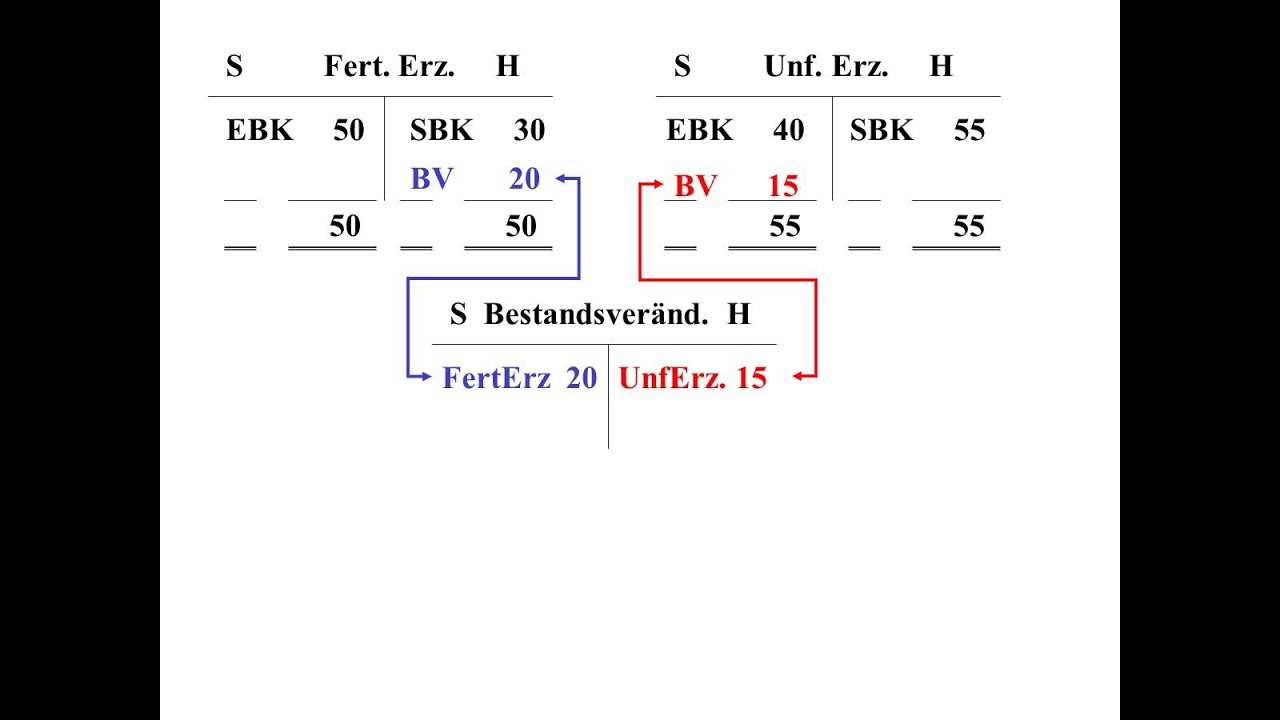
Zum jahresende wird dann der ermittelte bestand auf der passivseite eingetragen. Das wirt schafts jahr stimmt mit dem kalen der jahr überein. Diese excel vorlage tool ermöglicht die planung und überwachung der termingemäßen lieferung von dokumenten in einem projekt auf der grundlage der erfassten plan und ist termine wird für jede berichtsperiode der status ausgewertet und in einem dashboard präsentiert. Der bestand der fertigen waren hat sich um 15 000 erhöht der der unfertigen waren um 20 000 vermindert.
Ein unternehmen fertigt holztüren.