4 Abs 3 Estg Gewinnermittlung Muster

Nach durchschnittssätzen zur einnahmen überschussrechnung gemäß 4 abs.
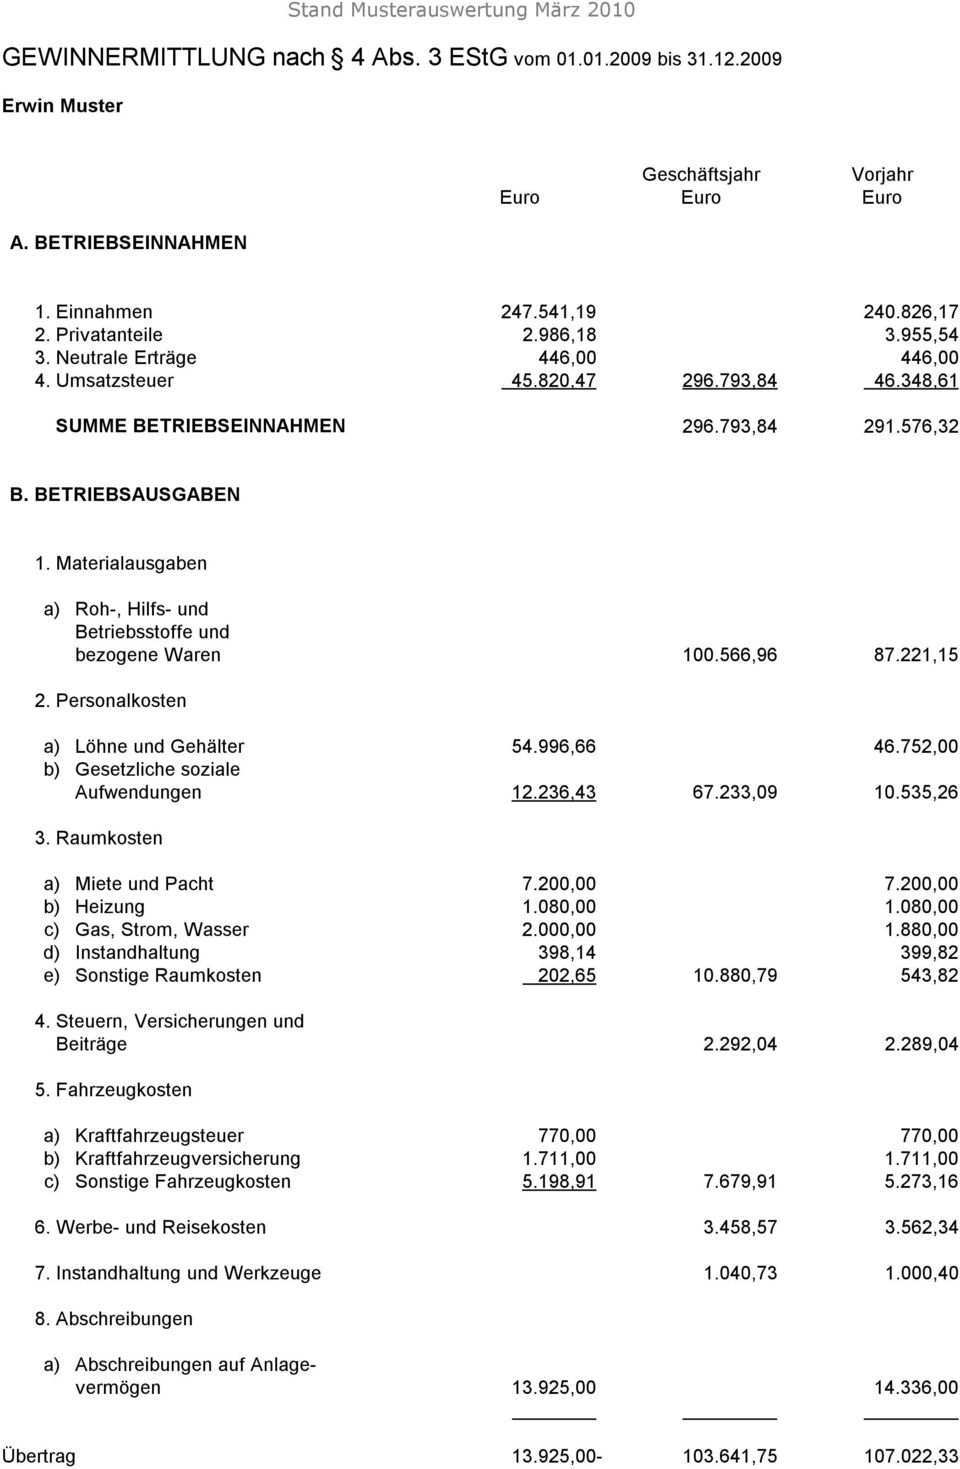
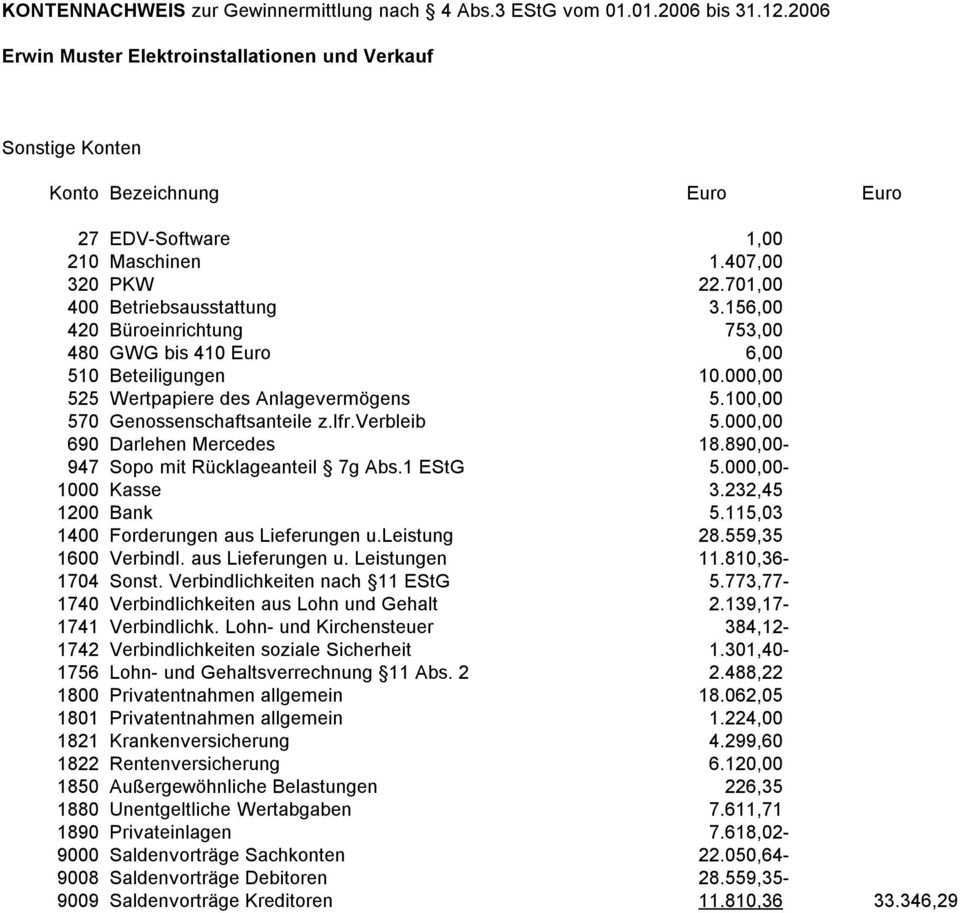
4 abs 3 estg gewinnermittlung muster. Beim übergang von der gewinnermittlung durch betriebsvermögensvergleich bzw. Gewinnermittlung nach 4 abs. Verschiedene kosten 7 691 98 7 916 32. Gewinnermittlung nach 4 abs 3 estg excel vorlage einnahmen ausgaben vorlage zum ausdrucken elegant einnahmen ausgaben einnahme uberschuss rechnung vorlage vorlagen 7 vhs vor ort bewirtungsbeleg vorlage 20 aufhebungsvertrag arbeitnehmer muster einnahmen ausgaben vorlage zum ausdrucken elegant einnahmen ausgaben einnahme uberschuss rechnung vorlage vorlagen.
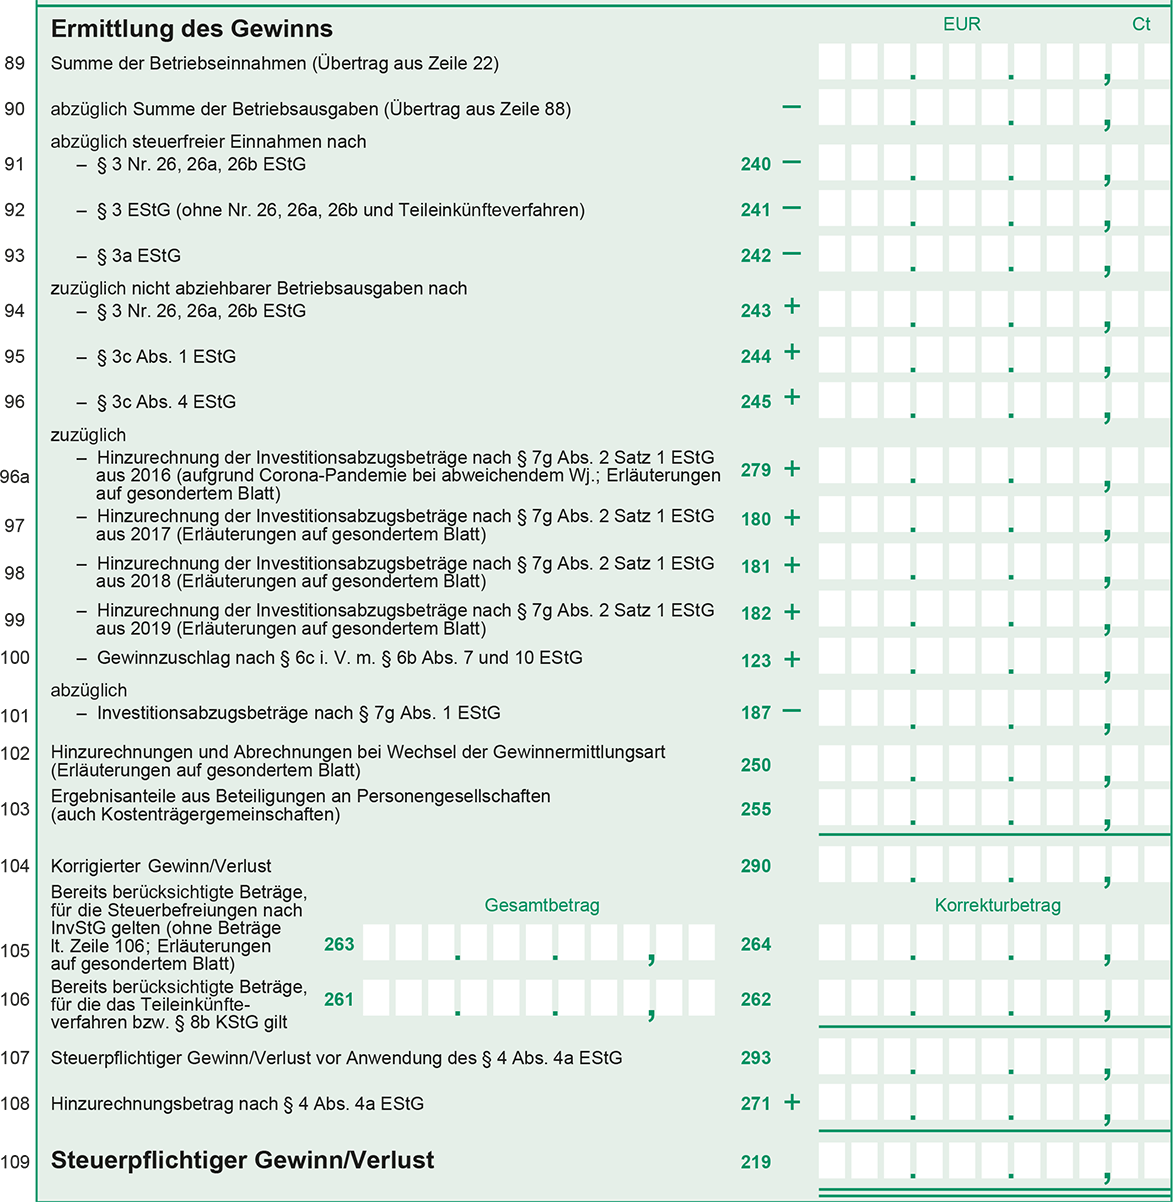
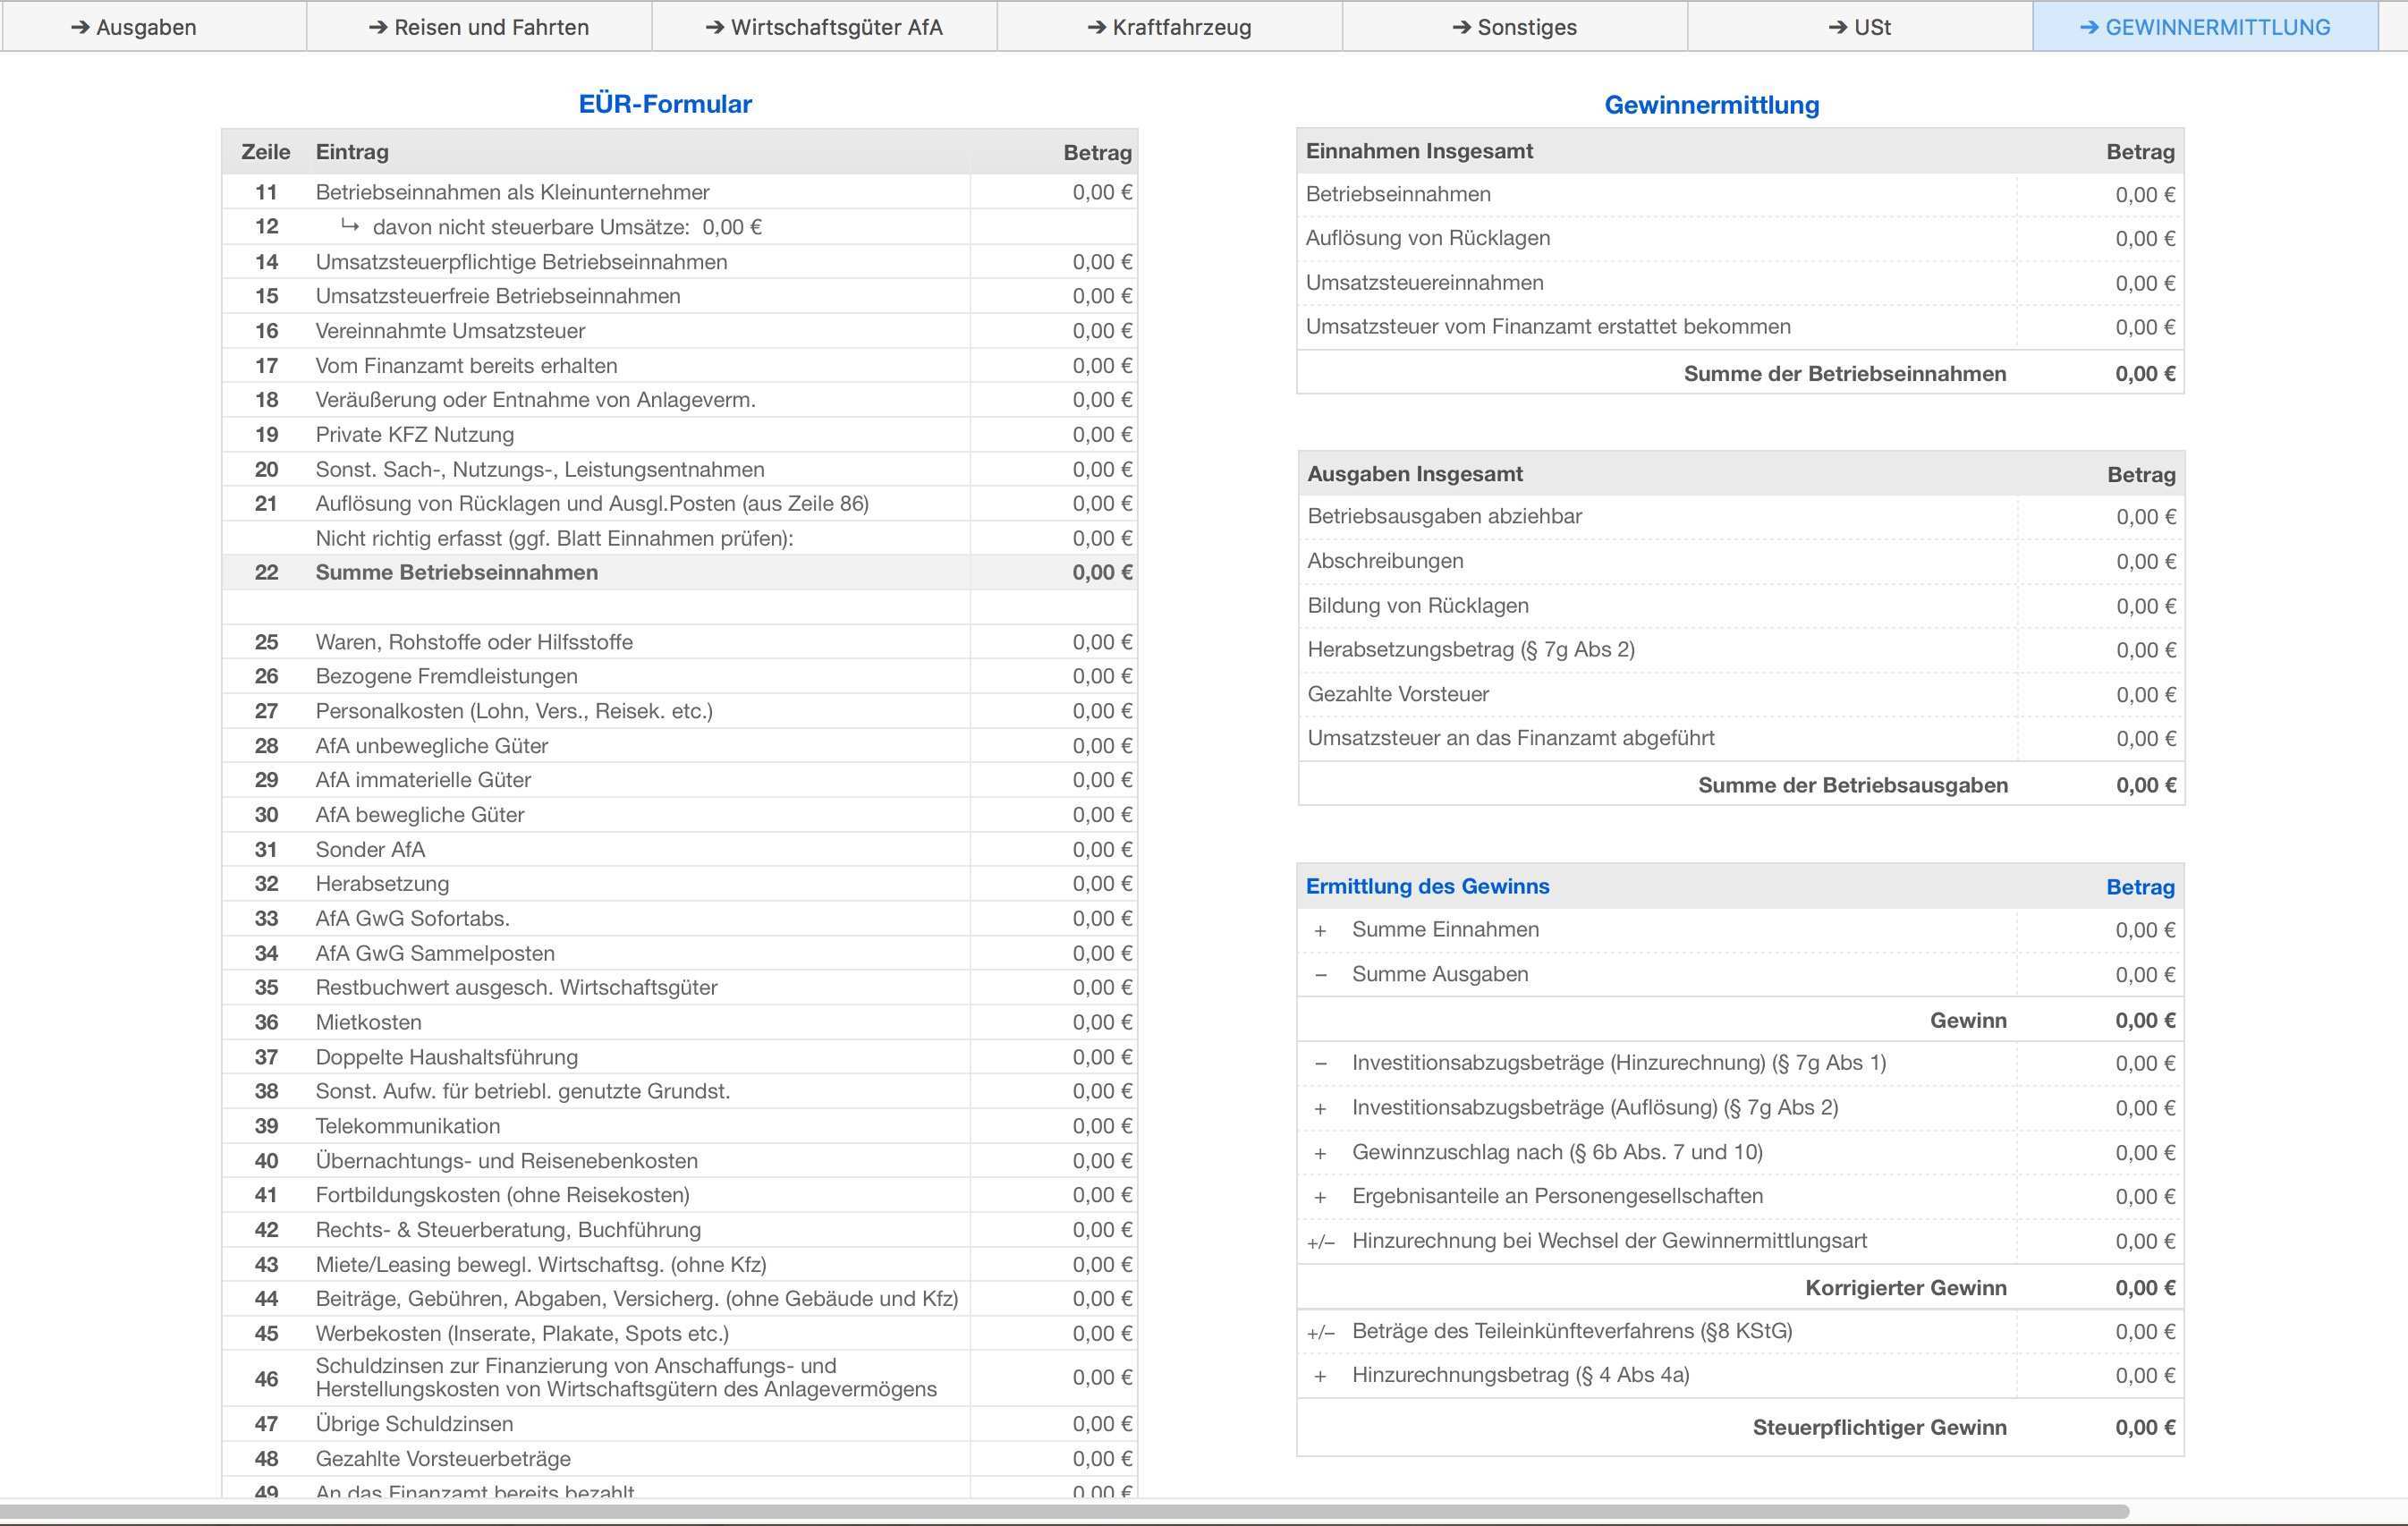
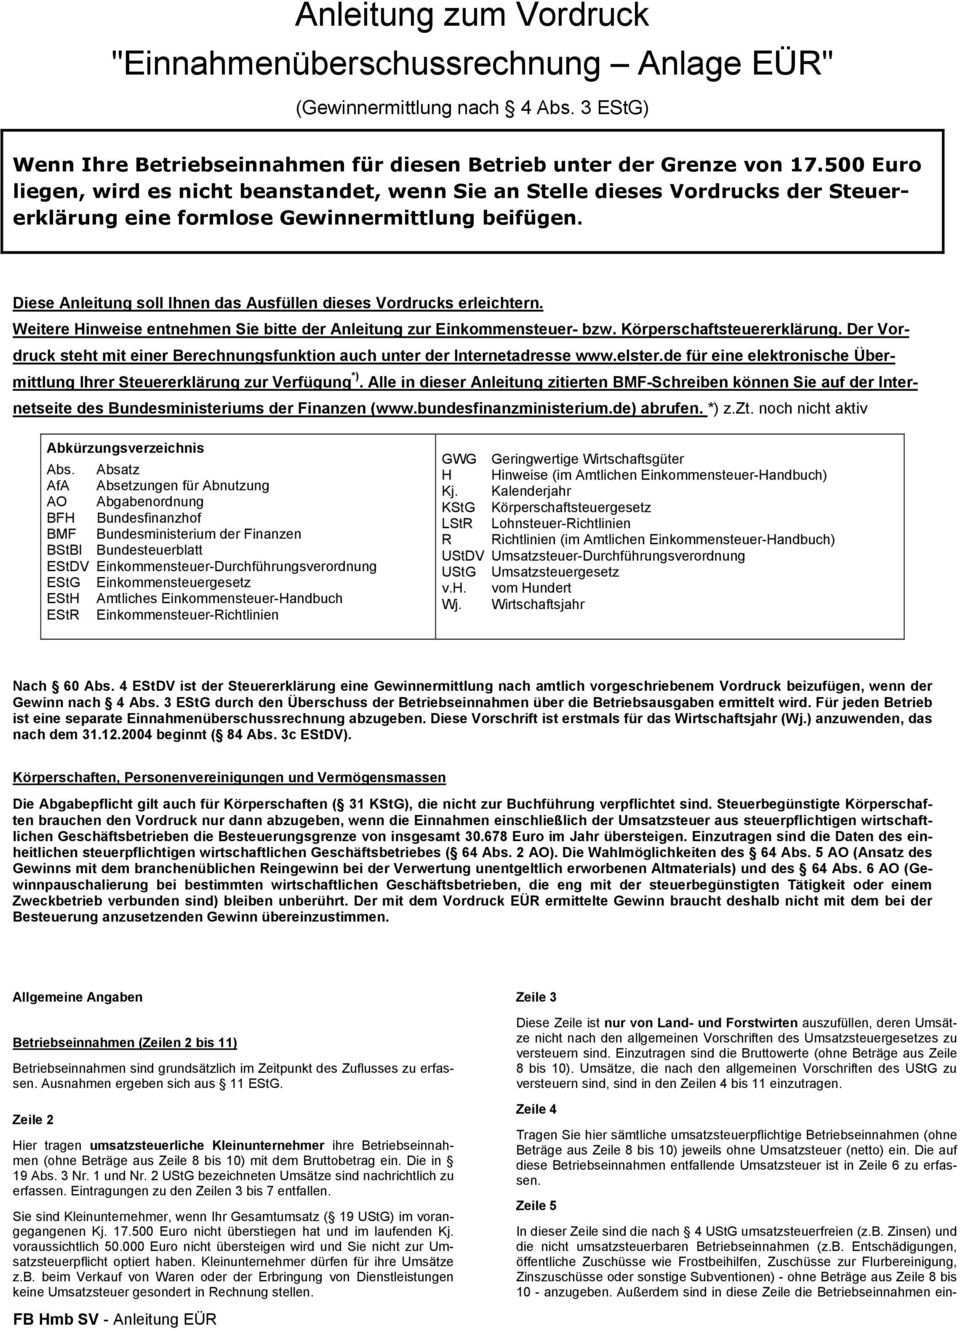
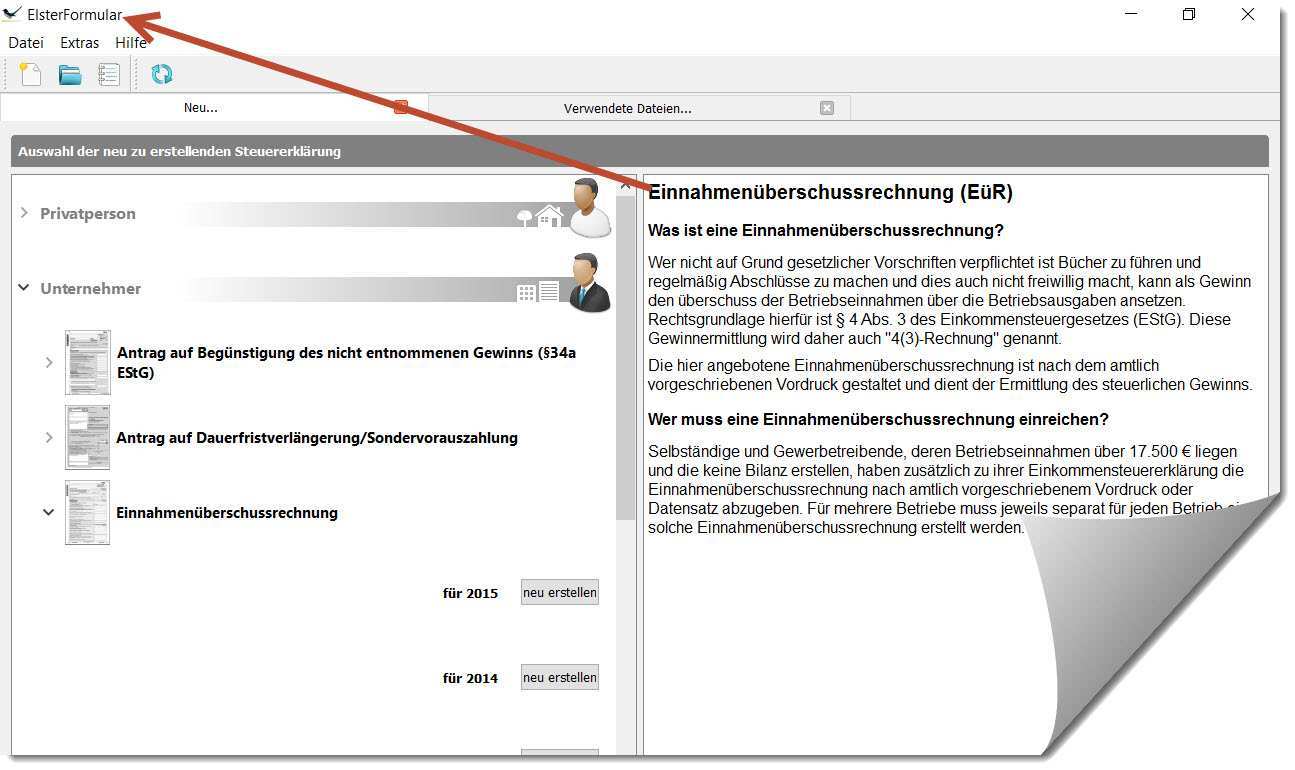
Rechtsgrundlage hierfür ist 4 abs. Sie ermittelt den gewinn als überschuss der betriebseinnahmen über die betriebsausgaben. Bei der gewinnermittlung nach 4 abs. Die einnahme überschuss rechnung muss nach dem amtlich vorgeschriebenen vordruck erstellt werden und dient der ermittlung des steuerlichen gewinns.
Med heinzstussigbeauftragt die gewinnermittlung nach 4 abs. Dezember 2019 bvbc lv berlin brandenburg berlin aktiva geschäftsjahr vorjahr eur eur a. 3 estg für die zeit vom01 01 2013 bis31 12 2013 zu erstellen. Das gilt auch dann wenn der abzug unterblieben ist weil der steuerpflichtige.
Gewinnermittlung vom01 01 2013 bis 31 12 2013 seite3 auftrag und auftragsdurchführung ich wurde von herrn dr. 3 estg können anschaffungskosten oder herstellungskosten für ein zum umlaufvermögen gehörendes grundstück die im jahr der zahlung nicht geltend gemacht worden sind und infolge der bestandskraft der entsprechenden veranlagung auch in diesem jahr nicht mehr geltend gemacht werden können nicht ohne weiteres im jahr der ersten offenen veranlagung abgezogen werden. 3 estg vom 01 01 2019 bis 31 12 2019 bvbc lv berlin brandenburg lietzenburger straße 72 10719 berlin. Grundlage für die einnahmen überschussrechnung bildete die nach dem system hmd erstellte buchhaltung.
Blatt 1 vermögensübersicht zum 31. Gewinnermittlung nach 4 abs. Wechsel von bilanzierung zur gewinnermittlung nach 4 abs. Der betriebsvermögensvergleich auf erträgen und aufwendungen sondern auf ein und auszahlungen vgl.
1 oder 5 estg ermitteln werden die geschäftsvorfälle periodengerecht gebucht das heißt in dem wirtschaftsjahr berücksichtigt zu dem sie wirtschaftlich gehören. Diese gewinnermittlung wird daher auch 4 3 rechnung genannt. Die einnahmenüberschussrechnung ist in 4 abs. 3 des einkommensteuergesetzes estg.
Bei unternehmen die ihren gewinn nach 4 abs. Der zeitpunkt der zahlung ist nicht von bedeutung. 3 estg sind die durch den wechsel der gewinnermittlungsart bedingten hinzurechnungen und abrechnungen im ersten jahr nach dem übergang zur gewinnermittlung nach 4 abs. Die eür basiert also nicht wie die bilanzierung bzw.